自分で作ったフレームワークなのに、自分の教え方が、それと一致していなかった。
2026年7月30日、「会計不正リスクを構造で捉える内部監査実践講座」を開催した。会計不正リスクへの対応をテーマとするセミナーは、これまでも何度も行ってきた。
しかし今回は、これまでの教え方を一つ、大きく変えた。
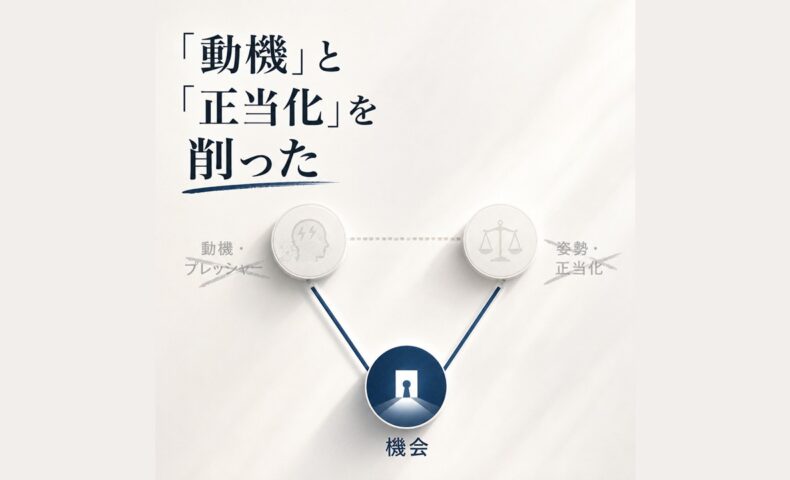
会計不正を説明するとき、不正トライアングルのうち「動機・プレッシャー」と「姿勢・正当化」を取り上げるのをやめたのである。
残したのは、「機会」だけだった。
前回のセミナーで残った違和感
違和感をはっきり意識したのは、前回のセミナーの最中だった。
会計不正を理解するには、不正トライアングルの三要素をすべて押さえる必要がある。私自身、長くそう考えてきた。
不正を行うに至った「動機・プレッシャー」があり、不正を自分の中で受け入れる「姿勢・正当化」があり、それを実行できる「機会」がある。不正事例を解説する以上、この三つの観点から整理するのが当然だと思っていた。だから前回も、三要素を一つずつ説明した。
ところが、話を進めるうちに、「動機・プレッシャー」と「姿勢・正当化」の説明が、その先につながっていないことに気づいた。
私がセミナーで使っているのは、「変換点モデル」というフレームワークである。以前は「業務プロセスの単純化モデル」と呼んでいた。このモデルでは、会計数値が作られる過程で、情報が別の姿へ変わる箇所に着目する。
契約の内容が、契約書に記録される。商品の引渡しが、検収書によって確かめられる。業務システムにあるデータが、会計システムへ送られる。
こうした変換点では、実際に起きた事実とは異なる情報が入り込むことがある。そこで生じ得るリスクと、それを防ぐ内部統制を構造的に捉えるために作ったのが、変換点モデルである。
変換点モデルも、そこから展開する「変換点解析シート」や「変換点検証シート」も、対象としているのは「機会」だった。不正を行う人の心理を分析するための道具ではない。不正を可能にする業務プロセスを点検するための道具である。
それなのに、私は不正事例で三要素を説明し終えた後に、「機会」だけを扱うツールを提示していた。
説明として間違っているわけではない。しかし、自分の理論と教え方との間に、途切れている部分があった。
前回のセミナーを終えた後も、その違和感は残った。
誰もしていない削り方
そこで今回は、「動機・プレッシャー」と「姿勢・正当化」を削ることにした。不正事例について、「なぜその人は不正に手を染めたのか」ではなく、「どこに不正を可能にする機会があったのか」を追う。
もちろん、不正トライアングルそのものを否定したわけではない。今回のセミナーで扱うのは、平時の内部監査において、他社の不正事例から自社で確認すべきリスクや内部統制、内部監査手続を導き出す方法である。その目的に合わせて、説明の対象を「機会」に絞ることにした。
内部監査が、人の心そのものを点検することは難しい。一方で、業務プロセス、職務分掌、承認手続、証拠の作り方、システム上の権限といった仕組みは、具体的に確認し、改善を働きかけることができる。
変換点モデルが捉えるのも、業務プロセスの中で、不正な情報が入り込む余地と、それを防ぐ内部統制である。それなら、今回の講義も「機会」に焦点を合わせた方が、自分が提示する方法と一貫する。
そう考えたものの、削ることにはためらいがあった。
会計不正の研修や解説では、不正トライアングルの三要素を説明するのが一般的である。そこから二つを外し、「機会」だけに絞る専門家を、私は知らなかった。
三つあるものを一つしか説明しなければ、内容が足りないと思われるのではないか。会計不正を扱うセミナーとして、物足りなく感じられるのではないか。
定番となっている説明を外すことには、定番を加えるときとは違う怖さがあった。
それでも、今回は削った。不正トライアングルを一通り説明することより、自分が本当に伝えたいことに、講義全体を合わせる方を選んだ。
他社事例を、自社の内部監査へ変換する
セミナーでは、不正事例を「機会」の観点から読み解いた。
他社の不正事例を見て、「自社にも同じ手口があるか」と考えるのではない。問うのは、別のことだった。
この不正は、情報がどこで姿を変えたときに成立したのか。
契約の内容が文書に記録されるときなのか。取引の事実が証拠に置き換わるときなのか。業務上のデータが会計数値へ変換されるときなのか。不正を成立させた変換点を捉えたうえで、自社にも同じ構造がないかを考える。
手口をそのまま自社へ当てはめるのではない。手口を成立させた構造を取り出し、自社で確認すべきリスクや内部統制、監査手続へと置き換えていく。
今回は、その考え方に合わせて、講義全体も組み直した。
私が確信した3分30秒
一番印象に残っているのは、不正事例を「機会」から読み解いた後のワークだった。当初、ワークの時間は2分程度を想定していた。
開始すると、会場の受講者はすぐにペンを走らせ始めた。資料を振り返りながら、ワークシートの欄に書き込んでいる。2分が近づいても、手は止まらなかった。
ここで区切ることもできた。しかし、これほど集中している途中で止めてしまうのは、あまりにももったいない。私は何も告げず、もう1分待つことにした。
3分が経とうとしても、まだ資料とワークシートの間を行き来している。さらに30秒延ばした。それでも、ペンは動いていた。
セミナー全体の時間には限りがある。さすがに先へ進まなければならず、名残惜しく思いながらワークを終え、解説に入った。
予定していた2分は、3分30秒になっていた。
資料を確かめ、書き込み、また資料へ戻る。その姿を見ていると、他社の不正事例が、少しずつ自社で確かめるべきことへ置き換わっていくように思えた。
説明を聞き、不正事例を理解するだけではない時間が、そこには流れていた。その3分30秒の間に、前回のセミナーから抱えていた違和感が、少しずつ消えていった。
誰も、欠けているとは言わなかった
セミナー後、会場参加者と話す時間があった。
質問や感想を交わしたが、「動機や正当化の説明はないのですか」と尋ねる人は、一人もいなかった。あれほど心配していた二つの要素は、最後まで話題に上らなかった。
質問がなかったことだけで、今回の教え方の方が優れているとまではいえない。それでも、3分30秒のワークと、その後に交わした会話を通じて、私自身の中では、講義で本当に目指していたことが以前より明確になっていた。
受講者に不正事例を詳しく知ってもらうことが、私の目的ではない。他社で起きた不正から、自社のどこを見るべきかを導き出せるようになってもらうこと。それが、この講義で目指していたことだった。
今後、会計不正を扱うセミナーは、すべてこの形に変えるつもりでいる。
帰りの電車で考えたこと
セミナーを終え、帰りの電車に乗った。一人になって強く感じたのは、「削ってよかった」ということだった。これで、ようやく自分の講義になった。
不正トライアングルという定番の説明を借り、その一部だけを自分のツールへつなぐのではない。自分が見ているものを、自分の言葉と自分の道具で、最初から最後まで説明する。前回のセミナーで残った違和感は、もうなかった。
そのとき、もう一つ頭に浮かんだ。このアプローチに基づく本を書いてみたい。
会計不正への対応を扱った本を書いてから、およそ10年がたつ。その間に、変換点モデルは形を変え、「変換点解析シート」や「変換点検証シート」といったツールも加わった。事例からリスクを捉え、内部統制や監査手続へ落とし込む方法も、以前より具体的になった。
今回、不正事例の読み解きから、リスクの整理、内部統制や監査手続の検討までを、「機会」という一つの軸でつなぐことができた。ようやく、これまで作ってきた方法にふさわしい教え方にたどり着いた。
この方法を、セミナーに参加した人だけでなく、もっと多くの人に使ってもらうには、本という形があるのではないか。電車に揺られながら、そんなことをぼんやり考えていた。
昨日のセミナーは、新しい講義を試した日だっただけではない。ようやく、自分の方法を、自分の講義として伝えられた日だった。