Accounting

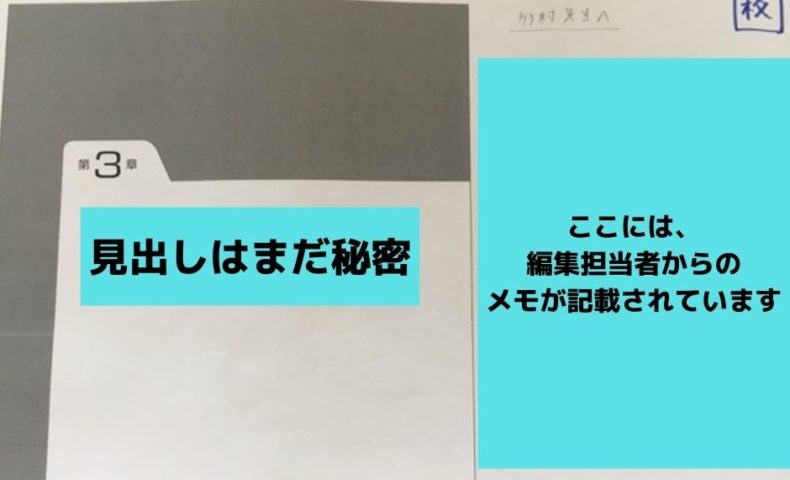
執筆中の第3章のゲラは、134ページ

(記事にはプロモーションが含まれることがあります。)  

こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。

今回のブログにアップした写真、ご覧になりましたか。これは、今、取り組んでいる原稿の写真です。まずは、第3章のゲラがあがってきました。


もしかすると、「なぜ第3章だけなんだ」と不思議に思われているかもしれません。これは、執筆の都合上、第3章の原稿から出版社に提出したため。原稿のイメージを編集担当者と共有する目的で、その時点で原稿がほぼ仕上がっていたのが、たまたま第3章であっただけです。

この第3章は、初稿のゲラの時点で、134ページもありましたよ。薄めの単行本が一冊できるほどのボリュームですね。

実は、これでも原稿のファイルからゲラに仕上げていく段階で、ページ数を押さえる工夫がなされています。というのも、10月初めに編集担当者と打ち合わせしたときには、全体で600ページ近くになりそうな見込みだったから。それでも、第3章だけで、134ページ。


しかも、この本のメイン、すなわち、ページ数の多い章は、第3章だけではありません。第2章、第3章、第4章の3つがメイン。いずれも同じくらいのボリュームのため、この調子だと、メインだけで400ページ近くなる計算です。

この他にも、第1章や「はじめに」、「おわりに」、「参考文献」などもあります。これらを含めた最終形は450ページを超えるかもしれません。前作の、2020年6月に発売した『ダイアローグ・ディスクロージャー』(同文舘出版)では、最終ページが205ページであったため、軽く倍以上のボリュームとなりそうな勢いです。


短期間にここまで書き上げたのは、自分自身の中で「意義のあること」に挑戦している感覚があるから。かなりインパクトのある本になると考えています。その内容はまだ内緒。でも、最近のボクの動きから容易に想像がつくかもしれませんね。

随時、情報をお知らせしていきます。ぜひ、応援してください。まずは、この投稿をシェアしましょう。


P.S.

この原稿は、書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)として発売されました!


法務専門誌に掲載された『ダイアローグ・ディスクロージャー』前のページ

有報の英文開示にあたって重要度が高まるもの次のページ

関連記事

  1. Accounting

    内部監査はKAMを武器にできているか――会計監査の思考を戦略へ転写する4ステップ

     KAMは公表されている。だが、内部監査の武器になっているだ…

  2. Accounting

    著者なら知っておきたい出版事情

    発売日を楽しみにしているもの、ありますか。例えば、音楽CD。あっ、今…

  3. Accounting

    間接金融が「財務報告」を狂わせる

    2020年3月期以降の有価証券報告書から、前半部分の記述情報を充実さ…

  4. Accounting

    KAM早期適用結果の「セミナー」へのご興味は

    「セミナー」という言葉を聞いて、あなたはどんな印象を受けますか。同じ…

  5. Accounting

    職業的専門家としてキャッチアップか、先に行くか

    この世の中には、職業的専門家と呼ばれる人達がいます。例えば、弁護士や…

  6. Accounting

    不正関連KAMは「ゼロ」から考えるのか――ISA 240と監基報240公開草案を読み比べる

    不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる…

  1. FSFD

    「ガバナンス」開示の海外事例-コミュニケーションの経路
  2. Accounting

    高まる不正リスクに対応するなら、このセミナー
  3. FSFD

    気候リスクを考慮した監査が進まない要因—監査継続年数の影響とは?
  4. FSFD

    ISSB導入が映し出すもの――試されているのは報告書ではなく、企業の思考そのもの…
  5. FSFD

    最新のSSBJ・ISSB基準動向を限定配信で確実にキャッチアップ
PAGE TOP