こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。
先日、日本内部統制研究学会で発表した内容について、嬉しい感想を届けていただきました。どんな内容を発表したかは、ブログ記事「『KAMと内部統制報告制度との関係』を発表してきました」をご確認いただくとして。頂いた感想は、次のとおり。
ご報告では「内部統制」という切り口での先生の考察をお伺いして、
本当にKAMは多方面から分析しがいのあるものだと感じました。
これは、嬉しい感想ですね~。おっしゃるとおり、KAMは多方面から分析できるものなんですよ。ただ、そのことに気づいていらっしゃる方はまだまだ少ないでしょうし、その事実を伝えている人はもはや皆無。
KAMを分析することによって、企業と監査人との間でのKAM協議の様子が垣間見えます。つまりは、ガバナンスの状況を知る手掛かりになるのです。そのことをKAM関連のセミナーでは説明しています。
今回、KAMを早期適用した事例では、監査人も企業側も相当に慎重な検討を重ねていたはずです。何を選ぶか、どう記載するかなどについて、まだ見ぬ世界での影響を想像しながら、手探りでKAMの公表に至ったことは容易に理解できます。それでも、両者の協議に濃淡がありそうなことが見えることがあります。
いざ、KAMが強制適用になると、両者の協議が不十分なことが丸わかりしそうな、目も当てられない事例が登場することも否定できません。そうならないように、今、やりとりしている本が役に立てたらと考えています。
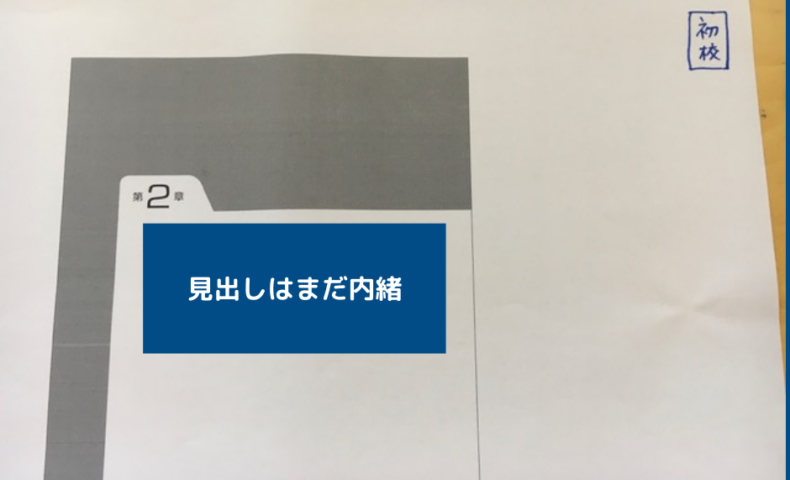
その本のゲラについて、第2章が出来上がってきました。それが今回、ブログにアップした写真。先日のブログ記事「執筆中の第3章のゲラは、134ページ」では、現在、執筆中の本について、第3章のゲラがあがってきたとお話ししました。
これまでの執筆では、基本的に、原稿のすべてを提出するため、ゲラも一度に渡されます。ただ今回は、ページ数が多いため、ボクが作業できる時間を有効に活用できるよう、編集担当者と打ち合わせをした結果、原稿もゲラも順次、提示することとしています。
第2章は、ゲラの時点で127ページ。若干の手直しや文章の追加があるため、130ページ前後になりそう。とはいえ、ボクが少しでも先の世界を見えているなら、それを共有しないではいられません。
というワケで、原稿に取り組む日々は続きます。あなたの会社の財務報告が充実するために、ボクはゲラと格闘しますよ。
P.S.
この原稿は、書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)として発売されました!