本日の2022年3月1日、JICPAから、KAMに関する資料が公表されました。そのタイトルは、「監査上の主要な検討事項(KAM)の適用2年目に向けて」。会計士に向けた、2ページの小冊子です。
2022年3月期は、KAMが強制適用となってから2年目となる年度。そこで、KAM適用2年目の期末監査を迎えるにあたって、4つの留意点が示されています。端的にまとめると、次のとおりです。
- (1)前年度からのリスクの変化に注意する
- (2)会社社固有の要因を含めて具体的に記載する
- (3)収益認識会計基準の初年度適用をKAMとするかを検討する
- (4)財務諸表の注記が十分であるかを注意する
もしかすると、こうした簡潔な説明では実務展開に悩まれるかもしれません。「もう少し具体的な解説が欲しい」「考え方の指針があると理解しやすい」「実際の事例に基づき整理したい」と考えることもあるでしょう。
そんなお悩みにピッタリの解説記事があります。それは、『旬刊経理情報』(2022年2月20日号)の特別企画となった拙稿「英国事例から学ぶ 適用2年目以降のKAM対応の留意点」です。宣伝しているようですが、自信を持って紹介したいのです。
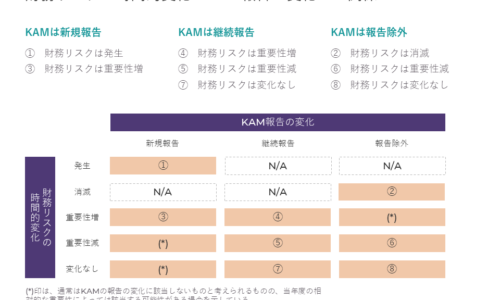
というのも、財務リスクの時間的変化とKAMとの関係を8パターンとして提示しているから。これを、マトリックスとして図示しています。
また、8パターンそれぞれに、英国の監査人がどのように思考してKAMとしたのか、していないのかについても、事例を通して解説しています。英国では、KAMについて前期からの変化について監査報告書で説明されている事例が多いため、該当するものを翻訳して紹介しているのです。
これを説明したセミナーを受講された方の中には、この事例が参考になったとの声もいただいたほど。ボク自身も、事例を調べていく中で、「確かに、こういう場合には、そういう対応になるよな」と納得しました。明確に言語化されることで、腑に落ちるのです。
ぜひ、読み返していただけると嬉しいです。ちなみに、ブログ記事「寄稿「英国事例から学ぶ 適用2年目以降のKAM対応の留意点」」では、もう少し詳しく紹介していますので、こちらもご参考ください。
そうそう、JICPAによるKAM適用2年目の留意点のうち、「(3)収益認識会計基準の初年度適用をKAMとするかを検討する」については、少し注意が必要です。会計基準の新規適用が必ずしもKAMとして決定されるものではないからです。
反対に、収益認識会計基準が適用されたためにKAMから除外されるケースもあります。実際、英国のKAM事例では、それを説明したものが登場しています。この事例は、『旬刊経理情報』(2021年8月20日・9月1日合併号)の特別企画となった拙稿「英国の開示事例から学ぶ 収益認識基準への監査役等の対応ポイント」で紹介しています。
こちらも、今一度、振り返ってみると新たな気づきがあるかもしれません。この寄稿を解説したブログ記事「寄稿「英国の開示事例から学ぶ 収益認識基準への監査役等の対応ポイント」」も合わせてご覧ください。
あれ、ボクの情報発信をフォローしていれば、より早く、具体的な事例とともに詳細な解説を得られますね。来月には、とあるところで、収益認識の注記に関する記事が掲載される予定。こちらも、要チェックですよ。
P.S.
書籍で、がっつりと個々のKAMの解説を読みたいときには、こちらの拙著『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』をご利用ください。