長く、企業はルールを守ることで信頼を守ってきました。会計基準を遵守し、開示規則に従い、正確に数字を報告する。その努力が「説明責任を果たす」ことと同義だった時代。
しかし。いま、時代が静かに反転しています。
監査の厳格化。投資家の分析力の高度化。そして、サステナビリティ開示との“コネクティビティ”強化。これらが重なった結果、企業に求められるのは「ルールへの準拠」ではなく、「納得の説明」です。
もはや、基準を満たしているだけでは足りない。投資家も監査人も、あなたの会社の“意思”を見ようとしているのです。
「基準に準拠しているのに、なぜ足りないと言われるのか?」
多くの経理部門が、心の中でそう叫んでいます。
「ルールに準拠して開示しているのに、なぜ指摘されるのか?」
その理由は簡単です。実務の期待水準が、基準を追い越しているからです。
ルールは過去を守るために作られます。しかし、実務は未来に進もうとする。この速度差こそが、“期待ギャップ”というリスクを生み出すのです。
しかも、このギャップは放置すれば拡大する一方です。追加開示の負担、監査調整コストの増加、そして、投資家からの信頼の低下という三重苦を招く。
では、どうすればこのギャップを先回りして埋められるのか?
未来を読む鏡──KAM(監査上の主要な検討事項)
その答えが、KAMです。
KAMは、監査人が「特に重要」と判断した事項。つまり、「次に企業に求められる開示水準」を先取りして示す指標です。
同業他社のKAMを読むと、監査人が何に注目し、どんな説明を「十分」とみなしているのかが、手に取るようにわかります。KAMを分析するとは、言い換えれば、“未来の監査テーマ”を今日のうちに手に入れることなのです。
すべてのKAMが、学びの価値を持つわけではない
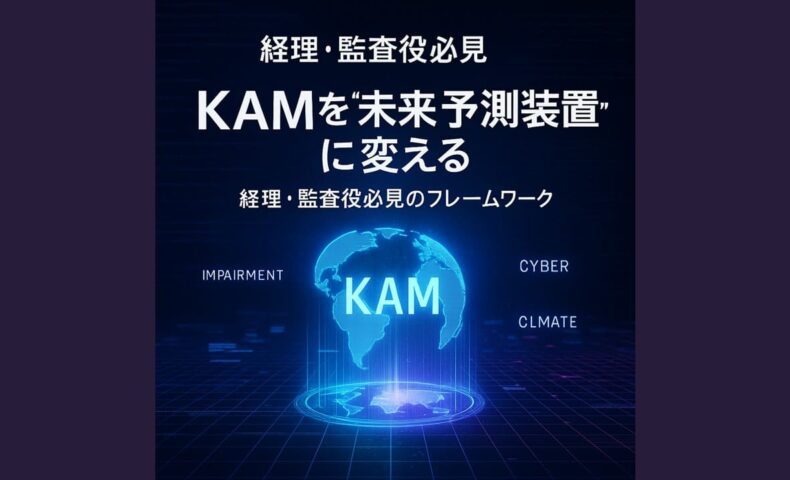
2025年3月期のKAM事例には、サイバーリスク、気候関連リスクなど、新しいテーマが含まれています。
しかし、KAM事例のすべてが学び価値を持つわけではありません。真に学ぶべきは、具体性・深度・再現可能性を備えた優良KAM事例です。
つまり、「何がKAMに挙げられたか」ではなく、「どのようなリスク認識、どのような対応が有効だったのか」を読み解くことこそが、監査対応力を高める近道なのです。
2025年版:KAMの“いま”を一望できる、唯一の機会
かつては各種団体がKAM事例を公表していました。しかし、日本公認会計士協会による分析も2022年を最後に停止。最新動向を体系的に学べる場は、いま、存在しません。
だからこそ、今回は特別です。
2025年3月期に報告された1,000件超のKAMを精査した中から「実務的価値の高いKAM」を厳選することで、あなたの会社に波及するリスクと、監査人の思考を明らかにします。
セミナーで取り上げるテーマ
- 減損(のれん)/減損リスク、物価高騰リスク
- 減損(固定資産)/米国関税リスク
- 収益認識/直送リスク
- 関係会社株式の評価/訴訟リスク
- 繰延税金資産の回収可能性/移転価格リスク
- 貸倒引当金/取引先依存リスク
- 棚卸資産の評価/在庫サイクル変動リスク
- ITシステム/セキュリティリスク
- 気候監査/気候リスク
これらを通じて、「監査人の頭の中にある問い」を可視化することにより、あなたの会社が次に備えるべき説明戦略を描き出します。
信頼を得る企業は、「変化を読んで」動く
KAMは、監査報告書の付録ではありません。それは、企業が次に直面する説明責任の“羅針盤”です。
基準を準拠するだけでは信頼は守れない。先に知り、先に動く企業こそが、監査人と投資家、双方からの信頼を手にします。
「変化の波に遅れるか、先回りして活かすか」
それはもう“選択”ではありません。このセミナーで、あなたの会社の未来を守る“読み方”を手に入れてください。