今日、後輩クンが、つかつかとボクのところに近寄ってきました。
「あの税効果の改正でまとめたスライドを見せていただきたいのですが・・・」
なんでも彼は、2019年3月期の決算留意事項の研修資料をまとめている最中。その中で、図を使って解説したいために、ボクのスライドを参考にしたいとのこと。
2018年3月29日にプロネクサスさんで、セミナー「改正税効果会計の概要と実務上の留意点」で講師を務めました。そんなに論点が多くはないアノ改正税効果で、2時間のセミナー。
当時、別の後輩クンからは、「この論点で2時間も何を話すのですか?」と不思議がられたレアでコアなセミナー。でも、2時間じゃ、全然、時間が足りない。改正の全体像と表示・注記の解説だけで80分以上費やしてしまうほど。
主催者に送ったセミナー資料は、92ページ。このテーマで、そんなボリュームのセミナーはおそらくなかったのでは。そんなボリュームになったのは、会計基準が記載例を出さなかった
・評価性引当額の変動理由
・繰越欠損金に係る繰延税金資産が回収可能と判断した理由
を解説するには、改正の背景を知らないと対応できないから。
おかげさまで、主催者側のご担当者からも「ここまでの資料はなかなかない」とのご評価をいただきました。
また、受講された方によるアンケートでも、「改正の背景がよく理解できた」とのご評価も頂戴しました。
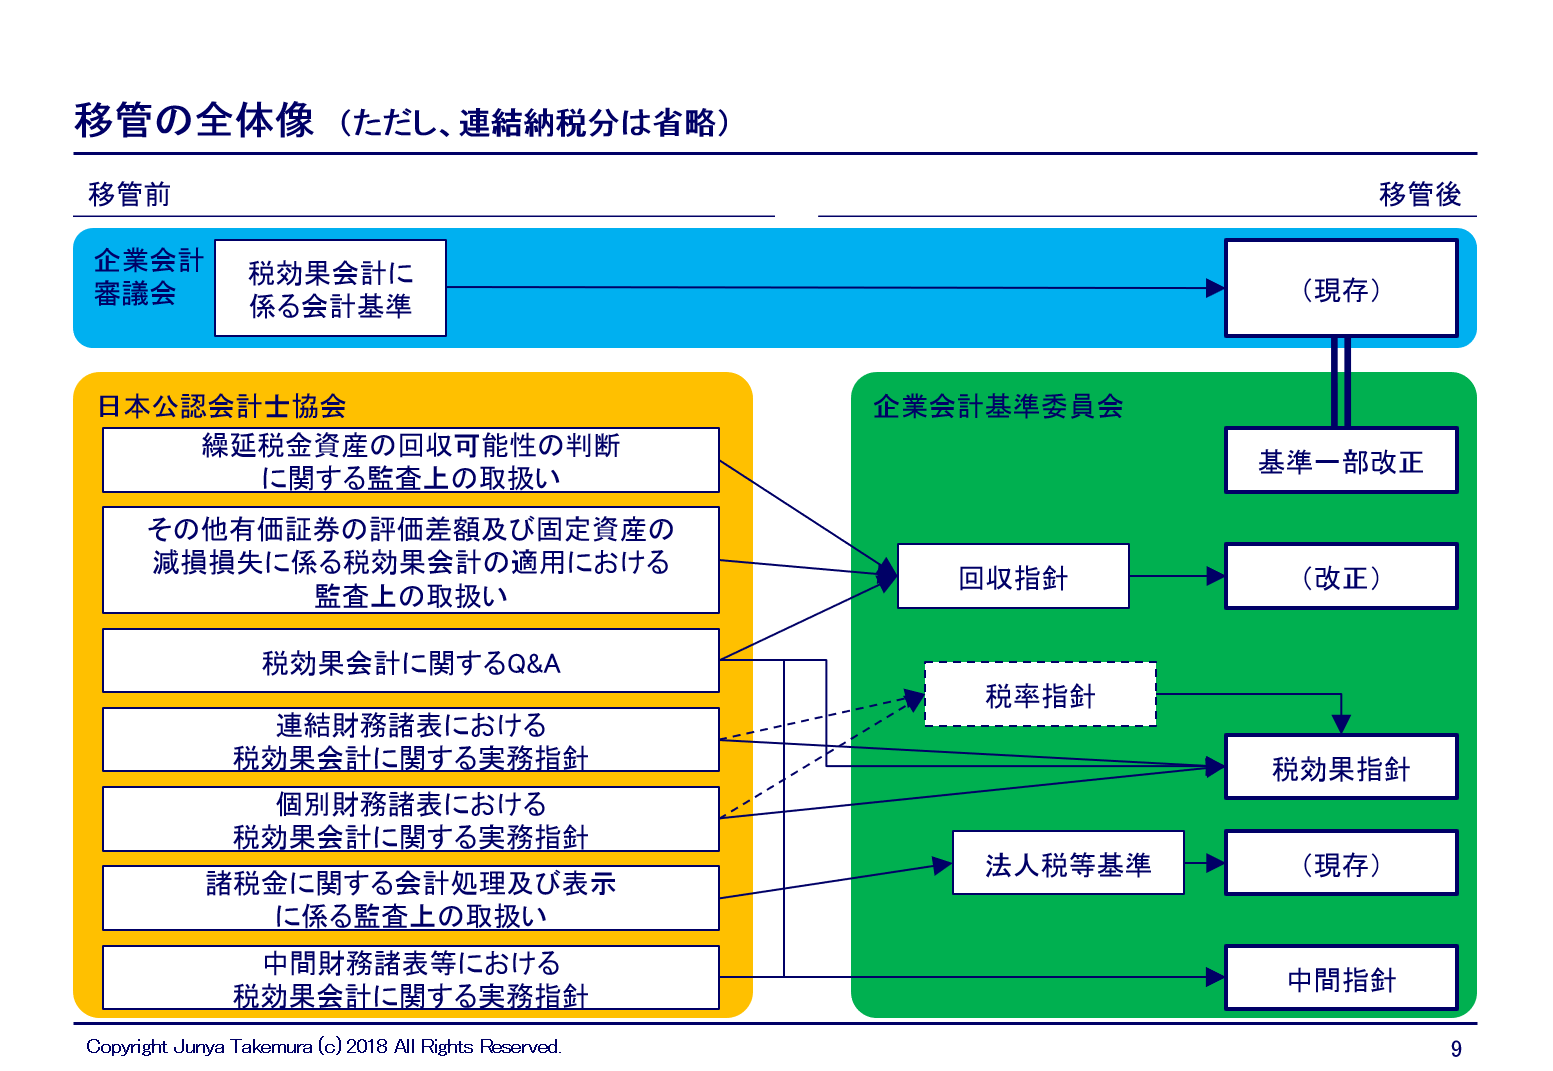
あれから7ヶ月近くも経っているのですね~、懐かしさを覚えます。というワケで、後輩クンからリクエストがあった税効果会計の改正にあたって、基準等の移管の全体像をまとめたスライドを公開します。このポイントは、次のとおり。
・企業会計審議会からの会計基準に、ASBJの一部改正を合わせて一体となる関係を明らかにしたこと
・JICPAからASBJへの移管の過程を示しながらも、結局、今、何が残っているかを一番右の列で示していること
・移管の途中の過程について、横方向の位置をズラして時間軸を表現していること
色使いも密かに気に入っています。7ヶ月ぶりの思い出し記念として、このスライドを放出します。10月以降の決算会社にお役に立つことがあれば嬉しいです。
P.S.
この改正が反映される前の、繰延税金資産の回収可能性の解説本といえば、こちら。
・竹村純也『税効果会計における 繰延税金資産の回収可能性の実務〈全面改訂版〉』
ちなみに、この本に掲載した分類判定表。どなたかが、エクセルで財務数値を入力すると自動で分類が判定されるものを作って配布しているようで。ボクは一切関与していないので、念のため。