コンストラクタル法則を学んできました。昨日のブログ「『流れとかたち』でコンストラクタル法則を学ぶ」でお話ししたとおり、この法則が記された翻訳本を題材としたリードフォーアクション読書会に参加してきました。ちょうど、著者のエイドリアン・べジャン氏が来日していたため、神田昌典サンとの対談講演も行われました。
この法則、なかなか深いんですよ。ボクがこの読書会に参加した目的は、コンストラクタル法則を全社一丸対応の財務報告に活用するためのヒントを得ること。財務報告は、企業の各部署や各子会社から、適切な情報を適時に集めないとうまく伝えられない。そこで、組織の中の情報の流れを良くするために、いわば、相手を操作するために、この法則を活かせないかと考えたのです。
結論はと言うと、それは難しい、ということ。
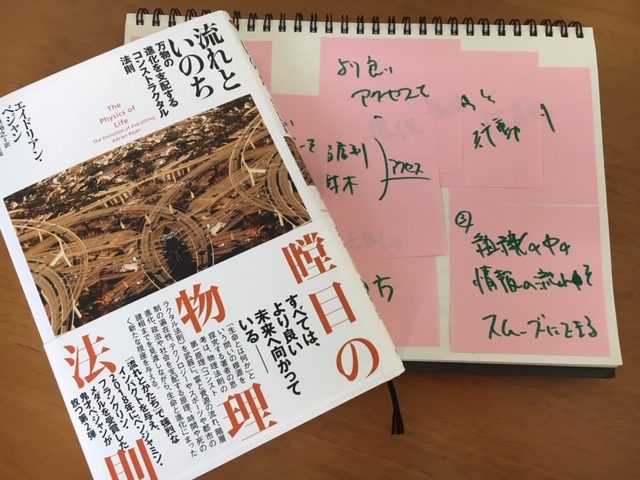
今回の翻訳本『流れといのち──万物の進化を支配するコンストラクタル法則』(紀伊國屋書店)で、コンストラクタル法則の定義がより明確になっています。それは、次のとおり。
流動系は、時の流れの中で存続する(生きる)ためには、その系の流れへのより良いアクセスを提供するように自由に進化しなくてはならない。
この定義で着目したのは、「より良いアクセスを提供する」というところ。アクセスがあるときに、その流れが良くなる状況を作り出す、というのです。あくまでもこちら側は受け身であって、あちら側が流れることが前提。
重力で考えてみると、上にあるものは下に転がっていきます。その転がりがいかにスムーズであるように進化していくことがコンストラクタル法則だとボクは理解しています。
すると、そもそも動きたい、流れたいというエネルギーがなければ、この法則が及ばない。下にあるものが上には勝手に転がっていかない。別の働きがなければムリ。そのような流れを作るのであれば、別の次元で検討していく必要があるのです。
財務報告の中で情報を吸い上げるためにコンストラクタル法則を活用するためには、各部署や子会社が持っている情報をあちら側が提供したいという気持ちが前提となります。その前提がなければ、流れようとするエネルギーがそもそもありません。それでは、いくら組織内で情報が伝達できるルートを作ったとしても、流れようとするエネルギーがなければ機能しないのです。そこに気づいてしまったのです。
ただ、もしその対象物に「流れたい」というエネルギーを持たせることができるならば、コンストラクタル法則の世界に入っていけます。反対に考えれば、「流れたくない」とする気持ちの方が、彼らにとって良い状態だという見方もできるわけです。「面倒くさいからやめておこう」とか「自分の抱えている業務を優先しよう」という気持ちでは、財務報告のためにわざわざ手間暇かけて情報伝達することを選択しないことのほうが自然な状態です。
したがって、組織内の情報の流れを良くするためには、情報を提供する側に動機づけを図る、情報提供の際の障害を取り除くことになるとの今現在の結論に至りました。
そんな結論に至ったのは、リードフォーアクション読書会でファシリテーターを務めた木村祥子さんのおかげ。
この新刊本は、401ページというボリューム。また、物理学というジャンル。加えて、発売日は昨日、つまり、参加した人の誰一人としてまだ読んだことがない本。そんな本を題材にして、リードフォーアクション読書会のファシリテーションのもとで本を読んでいくと、先ほどの結論に至ることができたのです。
ボクがその結論に至るのに、どれだけの時間を要したと思いますか。それはたったの5分か。あれ7分だったかな。いずれにせよ、それぐらいの時間しか本文に目を通していないのです。それにもかかわらず、ここまでの結論を得ることができた。
実はボクは、この木村祥子さんからリードフォーアクション読書会のファシリテーションスキルを教わっています。なので、ファシリテーションの先生なんですよね。久しぶりに木村さんのファシリテーションで読書会を行いましたが、やっぱりすごい。本文に触れる時間がたったの5分なのに、ここまでのレベルに到達させてくれる。
よりスムーズに、より速く、より遠いところに到達させてくれたということ。これって、コンストラクタの法則じゃありませんか。読書会といいながらも、コンストラクタル法則の体験会になっていたと今頃になって気づきました。
ボクも、もっと極めないとね。コンストラクタル法則も、ファシリテーションも。