昔の自分を振り返ると、変わらないところもあれば、変わったところもありますね。先日、ウィズ・コロナ時代の在庫管理について寄稿するために、拙著『すらすら在庫管理』を久しぶりに見返したときに、それを感じました。
変わっていないところは、コンテンツそのものが面白い点。自画自賛で恐縮ではありますが、今、読んでみても興味深い内容が記載されています。まあ、自分が読みたいものを書いているため、当たり前といえば当たり前。読者も、著者が面白がっているコンテンツを読みたいハズ。
一方、変わったところは、本の冒頭の「はじめに」の箇所。この頃の「はじめに」を読むと、冷や汗が出そうなくらいの出来栄え。その理由はただひとつ。「はじめに」の書き方を知らなかったから。
当時、この「はじめに」をどう書けば良いのかが、さっぱりわかりませんでした。会計や監査の実務書は、1ページの記載ボリュームがほとんど。多くて2ページにわたる程度。何かの型があるかのように、制度が導入されたことから始まって、最後は感謝の言葉でおわる。
それに対して、ビジネス書の「はじめに」はまったく違う。記載のボリュームも、何ページにもわたるものが少なくない。中には、短めの1章分にもわたるものもあります。また、内容もぐいぐいと引き込まれるような魅力的な文章。
こうした種類の「はじめに」を書きたくて、相当な冊数のビジネス書について分析を行ったものです。でも、書き方がわからない。一見、同じような書き方をしたものの、今、振り返ってみると、まだまだ表面をなぞっていたに過ぎないことがよくわかる。
その後、セールスレターの書き方を学んでからは、それに基づき作成するようになりました。すると、記載ボリュームは、4ページ、6ページとどんどん長くなりました。また、「竹村さんの本の最初を読むと、つい買ってしまうんだよ」と評価いただくこともあります。何事もやり方があるのです。
せっかくなので、「はじめに」の部分を加筆修正したものを、次のとおり、掲載しました。
『会計が世界一シンプルにつかめる本』 明日香出版社 (2010/9/13)
『すらすら在庫管理』 中央経済社 (2012/3/24)
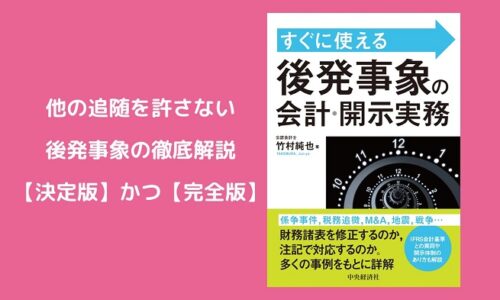
『後発事象の実務』 中央経済社 (2012/10/24)
『会計不正~平時における監査役の対応』LABO (2015/3/30)
いやいや、『恥ずかし~~~」の一言。セールスレターの手法を使って作成した『会計不正』を除き、全面的に書き直したい。ただ、当時の頑張りも伝わってくるため、成長の過程を記録に残しておきましょう。
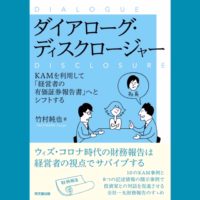
ちなみに、最新刊『ダイアローグ・ディスクロージャー KAMを利用して「経営者の有価証券報告書」へとシフトする』(同文舘出版)の「はじめに」も、今のボクなりに頑張った作品。ぜひ、成長したことをお確かめください。