Accounting

財務報告の流儀 Vol.004 綿半ホールディングス、太陽

(記事にはプロモーションが含まれることがあります。)  

 もしも文豪ゲーテが、財務報告に携わったなら。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」の言葉どおり、財務報告の流儀を求めるでしょう。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 3199

会社名 綿半ホールディングス㈱

業種 小売業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 太陽有限責任監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

・小売事業における固定資産の減損

・のれんの評価

・工事進行基準の適用による工事収益

個別財務諸表に対するKAM

・関係会社株式の評価

 この事例から学ぶべきポイントは、次の3点です。

・会計上の見積りの重要な仮定レベルでの認識共有

・工事進行基準だからKAMとなるのか

・連結と個別のKAMの書き分け好事例が登場

 開示された内容の引用は一部のため、残りの文字数はほぼ解説に相当します。同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。

 ただし、お手軽に読んで行動に移さない人には、この記事は向いていません。だからこそ、有料というハードルを設けています。

 いかに財務報告を良くしていくかに真摯に向き合っている人こそが、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

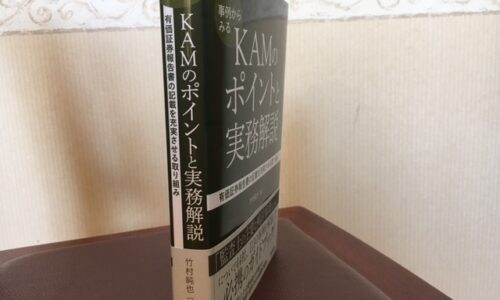
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


ボクがブログで有料コンテンツを掲載し始めた理由前のページ

財務報告の流儀 Vol.005 野村不動産ホールディングス、EY新日本次のページ

関連記事

  1. Accounting

    見積り開示についての、悔しいほどに最高のテキスト

    「歌はな、テクニックじゃないんだ、心だ。だけど、心を表現するにはテク…

  2. Accounting

    財務報告の流儀 Vol.053 ピジョン、あらた

    文豪ゲーテが開示責任者なら、自社に固有の情報を記載したでしょう。「一…

  3. Accounting

    『リースの数だけ駆け抜けて』第19話「守るべきもの」

    2025年7月1日15時16分。会議室の空気は、限界点まで押し詰めら…

  4. Accounting

    2度目の緊急事態宣言で、後発事象の対応はどうすべきか

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  5. Accounting

    アナリストの本音が見え隠れする、優良なKAMの条件

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  6. Accounting

    割引率は、探しても見つからない――新リース会計基準における「仮想借入」の発想

    新リース会計基準「判断構造」シリーズ第07回/全12回&#x25b…

  1. Accounting

    帰ってきた、「シン・収益認識」
  2. FSFD

    ISSB基準とESRSのガイダンス解説、日本企業が直面する国際基準の課題
  3. Accounting

    厚みのある『事例からみるKAMのポイントと実務解説』を効果的に読み進める方法
  4. Accounting

    「ゼロ件なら書け」は消えた――それでも「ゼロはrare」が残った理由
  5. FSFD

    日本初のサステナビリティ基準、あなたの意見が歴史を作る
PAGE TOP