- ホーム
- 記述情報
記述情報
-
中東情勢関連の開示で、本当に問われること――『旬刊経理情報』に寄稿しました
中東情勢関連の開示で問われているのは、個別のリスク記載を整えることだけではありません。有価証券報告書全体として、企業の判断が一貫して読めるかどうかで…
-
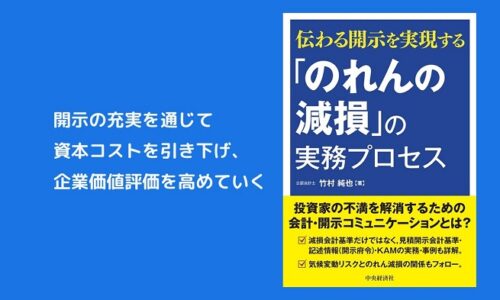
『「のれんの減損」の実務プロセス』の第4章を語る
2022年7月に、『伝わる開示を実現する「のれんの減損」の実務プロセス』がリリースされます。 減損といっても、減損会計基準の解説では終わりません。減損…
-
記述情報が充実しない背景が明確になった一冊
この意識が変わらないと、記述情報は永遠に充実しない。そう感じさせる本に出会いました。その本とは、『企業に何十億ドルものバリュエーションが付く理由 ──…
-
記述情報の充実で、こんな間違いをしていませんか?
有価証券報告書の記述情報について、記載の充実が求められています。特に、事業等のリスクについては、さまざまな開示が考えられるため、対応にお困りかもしれません。…
-

財務報告の流儀 Vol.046 ファイバーゲート、あずさ
文豪ゲーテが開示責任者なら、自社に固有の情報を記載したでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたので…
-
ビジネスモデル関連の機関誌に、記事が掲載されました
もしも、会計士が、ビジネスモデルを探求する組織の機関誌に登場したら。そんな状況が生まれました。一般社団法人ビジネスモデルイノベーション協会、通称「BM…
-
財務報告の流儀 Vol.045 キヤノン、EY新日本
文豪ゲーテが開示責任者なら、自社に固有の情報を記載したでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたので…
-
記述情報の「充実」の捉え方、間違っていませんか
こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。KAM(監査上の主要な検討事項)といえば、記述情報と深い関係があります。KAMに未公表の情…
-
有報・記述情報のアドバイザリー業務で用いているツール
有価証券報告書の記述情報を充実させる改正は、2020年3月期から強制適用となっています。この改正への対応は、一度、充実させれば終わり、というものではありません…
-
経営者視点の書評が、週刊経営財務に掲載されました
こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。企業にKAM(監査上の主要な検討事項)の利用を提案している理由は、企業の開示の充実につなげ…