Accounting

財務報告の流儀 Vol.022 AOKIホールディングス、PwCあらた

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 8214

会社名 ㈱AOKIホールディングス

業種 小売業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 PwCあらた有限責任監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

  • 新型コロナウイルス感染症拡大が財務報告に与える影響
  • ファッション事業における店舗固定資産の減損損失の認識
  • エンターテイメント事業における店舗固定資産の減損の兆候判定

個別財務諸表に対するKAM

  • 不動産賃貸事業に係る表示方法の変更

 今回の事例から学ぶべきポイントは、次の3点です。

  • 監査役とのコミュニケーションの一覧表が掲載された背景
  • KAMに取り上げられない「繰延税金資産の回収可能性」の理由
  • 同一の会計上の見積りでも主要な仮定を書き分ける

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。 (注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

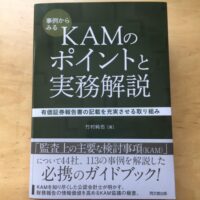
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


わがままであれ、貪欲であれ前のページ

収益認識アンケートの結果レポートは全53ページ次のページ

関連記事

  1. Accounting

    『リースの数だけ駆け抜けて』第4話「定期契約の罠」

    温かい肉まんの袋を手に会議室に戻った夜島誠人の目が、一瞬止まった。机…

  2. Accounting

    財務報告の流儀 Vol.011 ENEOSホールディングス、EY新日本

     文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「…

  3. Accounting

    2020年10月期にKAMが早期適用された企業は何社か

    2021年も2月に入りました。ということは、前月の1月末が、2020…

  4. Accounting

    セミナー「見積開示会計基準実践講座」を収録してきました

    企業にとって、財務報告は投資家とのコミュニケーションを図る第一歩。そ…

  5. Accounting

    「問いかける監査」という制度思想

    会計不正が顕在化したときに監査役等に問われるのは、「なぜ防…

  6. Accounting

    サステナビリティ開示の書き方をフォローしていくなら

    情報発信することの責任の重さを痛感します。というのも、2023年4月…

  1. Accounting

    開催します、「英国の2021年12月決算における監査人の対応 緊急シェア会」
  2. FSFD

    注意点はここだ、ISSB基準の公式和訳の入手
  3. Accounting

    記述情報に関するブログ記事をまとめてみた
  4. FSFD

    ESRS開示における「接続性」の要請――なぜ優秀な企業ほど、マテリアリティ開示で…
  5. FSFD

    実務の積み上げを感じさせるサステナビリティ開示の海外事例
PAGE TOP