Accounting

財務報告の流儀 Vol.023 三谷産業、あずさ

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 8285

会社名 三谷産業㈱

業種 卸売業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 有限責任あずさ監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

  • 空調設備工事契約及び受注制作ソフトウェアの工事進行基準の適用における工事原価総額の見積りの合理性

個別財務諸表に対するKAM

  • 空調設備工事契約及び受注制作ソフトウェアの工事進行基準の適用における工事原価総額の見積りの合理性(ただし、連結と同一内容のため、記載を省略している)

 今回の事例から学ぶべきポイントは、次の3点です。

  • 監査人のオリジナルな記載は企業の開示に影響を及ぼすか
  • KAMの記載が薄い原因は監査人か、それとも、企業か
  • 収益認識がKAMとして選ばれる企業の特徴

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

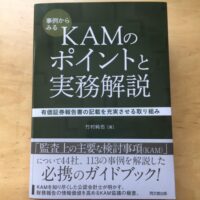
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


収益認識アンケートの結果レポートは全53ページ前のページ

財務報告の流儀 Vol.024 三井不動産、あずさ次のページ

関連記事

  1. Accounting

    2020年10月期にKAMが早期適用された企業は何社か

    2021年も2月に入りました。ということは、前月の1月末が、2020…

  2. Accounting

    「問いかける監査」という制度思想

    会計不正が顕在化したときに監査役等に問われるのは、「なぜ防…

  3. Accounting

    2024年の最新事例を深掘りした「会計不正リスク対応セミナー」開催

    一昨日の2025年2月13日、「内部監査部門必見!実務で使える『会計…

  4. Accounting

    記述情報に関するブログ記事をまとめてみた

    昨日のブログ「有報の作成者に、1つ、お願いがあるのですが。」では、記…

  5. Accounting

    間違っているかも、あなたの使う性善説と性悪説

     なんて恥ずかしいのだろう。今から過去の発言を遡って訂正した…

  6. Accounting

    『リースの数だけ駆け抜けて』第9話「取締役会への道」

    2025年3月上旬。霧坂美咲は窓際に立ち、外の景色に目を向けていた。…

  1. FSFD

    SSBJの新たな提案:企業解釈の開示がもたらす影響とは
  2. Accounting

    新型コロナウイルス関連の後発事象セミナーの内容
  3. FSFD

    GWP値の落とし穴と企業戦略──ISSB修正案が突きつける「比較可能性のジレンマ…
  4. FSFD

    英国が直視するサステナビリティ保証の課題と日本企業への示唆
  5. Accounting

    財務報告の流儀 Vol.052 AGC、あずさ
PAGE TOP