Accounting

財務報告の流儀 Vol.036 大和証券グループ本社、あずさ

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 8601

会社名 ㈱大和証券グループ本社

業種 証券、商品先物取引業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 有限責任あずさ監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

  • 営業投資有価証券・営業貸付金(投資部門)の評価の合理性
  • トレーディング商品に属するデリバティブ取引に係る評価の合理性

個別財務諸表に対するKAM

  • (ないと判断)

 今回の事例から学ぶべきポイントは、次の2点です。

  • 企業の開示をKAMと同様のレベル感で記載する意義
  • KAMの「監査上の対応」欄の記載方法

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

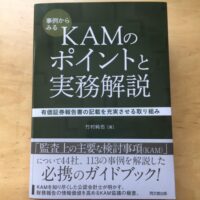
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


財務報告の流儀 Vol.035 オリックス、あずさ前のページ

財務報告の流儀 Vol.037 野村ホールディングス、EY新日本次のページ

関連記事

  1. Accounting

    投資家サイドの意見はこうだった

    最近、このブログでは、有報の話が続いています。前半の部分の記述に経営…

  2. Accounting

    「問いかける監査」という制度思想

    会計不正が顕在化したときに監査役等に問われるのは、「なぜ防…

  3. Accounting

    KAM早期適用のすべて

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  4. Accounting

    ロシアとウクライナについての決算影響

    今日は、2022年3月14日。それにしても、状況が刻一刻と変化してい…

  5. Accounting

    ジュンク堂書店池袋本店 社会担当( @junkuike_shakai )さんに感謝

    驚いています。最初、何が起きたのかが理解できませんでしたよ。…

  6. Accounting

    著者なら知っておきたい出版事情

    発売日を楽しみにしているもの、ありますか。例えば、音楽CD。あっ、今…

  1. Accounting

    間接金融が「財務報告」を狂わせる
  2. Accounting

    2025年最新KAMセミナー:いま、企業の“説明責任”が静かに試されている
  3. FSFD

    SSBJの新たな提案:企業解釈の開示がもたらす影響とは
  4. FSFD

    トップの「本気度」が未来を変える──サステナビリティ開示が問う企業価値の真実
  5. Accounting

    寄稿「英国の開示事例から学ぶ 収益認識基準への監査役等の対応ポイント」
PAGE TOP