Accounting

財務報告の流儀 Vol.036 大和証券グループ本社、あずさ

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 8601

会社名 ㈱大和証券グループ本社

業種 証券、商品先物取引業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 有限責任あずさ監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

  • 営業投資有価証券・営業貸付金(投資部門)の評価の合理性
  • トレーディング商品に属するデリバティブ取引に係る評価の合理性

個別財務諸表に対するKAM

  • (ないと判断)

 今回の事例から学ぶべきポイントは、次の2点です。

  • 企業の開示をKAMと同様のレベル感で記載する意義
  • KAMの「監査上の対応」欄の記載方法

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


財務報告の流儀 Vol.035 オリックス、あずさ前のページ

財務報告の流儀 Vol.037 野村ホールディングス、EY新日本次のページ

関連記事

  1. Accounting

    役員向けセミナー「日本企業に迫る『気候変動の会計と監査』」

    何か新しい開示が迫られるとき。質の高い財務報告を目指す方は、このよう…

  2. Accounting

    寄稿「KAMと内部統制報告制度との関係」

    内部統制といえば、その要素の一つに、「情報と伝達」がありますね。簡単…

  3. Accounting

    有報・記述情報と新型コロナウイルス

    昨日の2020年3月1日に投稿したブログ記事「新型コロナウイルスが決…

  4. Accounting

    リスクを過大に表現しないための見積開示セミナー

    その見積開示の注記。もしかすると、リスクを過大に表現しているかもしれ…

  5. Accounting

    2022年12月の金融審議会「ディスクロージャーワーキング・グループ」報告

    昨日の2022年12月27日、金融庁から、金融審議会「ディスクロージ…

  6. Accounting

    【登壇】日本監査研究学会でKAMを報告します

    世界中の格闘家が目指す場所。それは、天下一武道会。といっても、鳥山明…

  1. Accounting

    【無料】「有報・記述情報の勉強会」動画の閲覧
  2. FSFD

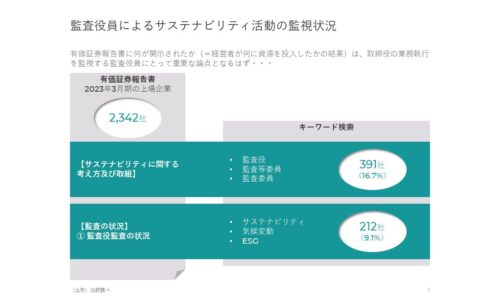
    監査役員が把握すべきサステナビリティ開示
  3. Accounting

    最後まで残る楽器、最後まで残れない人
  4. Career

    ワクワクが止まらない『星のビブリオ占い』
  5. Accounting

    執筆中の第2章のゲラは、127ページ
PAGE TOP