サブスクリプション。いまや、「サブスク」と省略して呼ばれるほどに、この言葉が認知されています。
サブスクと聞くと、「顧客を囲い込むことができていいな」「収益が安定するからいいな」なんて思うかもしれません。そのため、「我社にもサブスクを導入しよう」と叫んでいる社長もいるでしょう。
誤解されがちなサブスクの意味
しかし、サブスクって、定額課金のことではありません。それは支払条件に過ぎない。ここを履き違えると、サブスクを始めたはいいが、すぐに撤退ということにもなりかねない。実際、参入して1年以内に撤退する国内企業は3割に登るといわれています。
要は、そんな企業に都合の良い話はないってこと。企業側の目線で、顧客を囲い込んだり、定額で課金したりしても、顧客からはそっぽ向かれるだけ。反対の立場になれば、すぐに理解できるハズ。まだまだ「サブスクリプション」なるものが理解されていない状態かと。
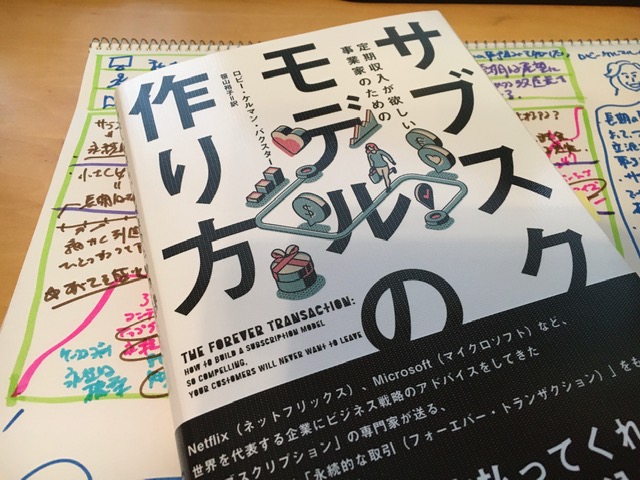
そんな中で、サブスクをビジネスに取り込む方法を説いた洋書が、翻訳されました。そのタイトルは『サブスクモデルの作り方』(ダイレクト出版)。著者は、ロビー・ケルマン・バクスター氏。会員制ビジネスやサブスクリプションの世界的な専門家です。
サブスクの本質
彼女いわく、サブスクとは「永続的な約束」だといいます。確かに、「永続的な取引」という側面があります。それによって毎月、課金ができ、また、顧客も囲い込めることもあるでしょう。
しかし、それは、表面的なもの。永続的な取引を成立させるためには、永続的な約束をしなければなりません。この「永続的な約束」こそがサブスク、あるいは、会員制ビジネスの本質です。
長期的に、いや、永続して、顧客の問題を解決する価値を提供し続けなければならない。ここで、顧客に対して永続的な約束を果たす「覚悟」があるかどうかが問われます。この覚悟なしにはサブスクも会員制ビジネスも成り立たないのです。
永続的な約束を果たす覚悟がないままに、サブスクを取り入れても、失敗するのは目に見えています。自社が果たす役割も明確にせずに、顧客から毎月、チャリンチャリンとお金を支払ってもらえるワケがあろうはずもない。
この本から学んだこと
その覚悟があるなら、本書は役立ちます。サブスクモデルについて、開始、規模の拡大、維持という3つのフェーズに分けたうえで、それぞれ6、7章で解説されています。例えば、こんな実務的なアドバイスが随所に盛り込まれています。
- 覚悟が必要だからこそ小さく始めること
- 柔軟な変更に合わせられるようにシンプルな価格設定でスタートすること
- 提供する価値が有意義であり続けるために微調整を行っていくこと
その中でも大きな気づきは、「永続的な約束」を決めること。もちろん、その約束は、顧客目線。興味をもってもらえるような充実した約束である必要があります。
もし、社長がサブスクを始めると叫びだしたら、こう言ってください。「その覚悟はありますか」と。