発売日を楽しみにしているもの、ありますか。例えば、音楽CD。あっ、今の時代は配信かもしれませんね。どちらであろうと、「何月何日に発売」とあれば、お客さんはその日に購入することができます。
ところが、本は必ずしもそうではない。もっと言えば、「発売日」なる概念すら危うい。もちろん、雑誌のように毎週何曜日に発売されるものもあります。しかし、書籍になると、発売日があやふや。
あなたが初めて本を出すときに、「発売日はいつですか」と編集担当者に聞くハズ。自分の書いた本がいつから書店で売られるのかが気になるから。しかし、そう聞いても、「何日くらいから書店に並び始めます」としか返事はないでしょう。
というのも、本の流通に秘密があります。それは取次制度。いわゆる、卸の会社。出版社と書店の間には、この取次と呼ばれる会社が存在しています。しかも、取次が書店に卸す本の種類や冊数を決めているものもある。これは業界用語で「配本」と呼ばれます。
出版社にとってみれば、取次に本を卸したときが「発売日」。でも、取次から書店にすぐさま本が卸されるとは限らない。そこから数日かかることもあります。また、大手書店から並び始めることもある。
このように、本の世界では、世間一般でいう「発売日」を出版社がコントロールできないものがあります。なので、「週末から大手書店から並び始める」という返事になるのです。
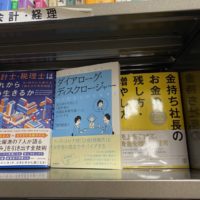
ちなみに、ボクの新刊『ダイアローグ・ディスクロージャー』(同文舘出版)は、Amazonでは今日の2020年6月10日が発売日っぽく記載されていました。そこで、大手書店に行ってみると、ちゃんと並んでいましたよ。それが、今日のブログにアップした写真。
こちらは、紀伊国屋書店の新宿本店サン。さすが、ボクが良く買いに出かける書店のひとつだけあって、いち早く本が並んでいました。もしくは、いち早く取次の会社サンが配本していただきました。
しかも、「平積み」。これも業界用語で、書店で、表紙が見えるように本を並べること。ほら、棚に背表紙が見えるような状態が多いはず。これは「棚差し」と呼ばれます。棚差しよりも平積みのほうが注目されやすいため、書店の中では売れ筋を並べるコーナーとなります。
そこまで拙著を大切に扱っていただき、紀伊国屋書店の新宿本店の皆さんには感謝しかありません。もちろん、発刊の機会をいただいた同文舘出版の皆さんのご協力のおかげ。取次サンのご配慮もあったでしょう。
そんな皆さんのご期待に応えるためには、平積みされた拙著が実際に売れなければなりません。そう、最後は本を手にするあなた、あなたにすべてがかかっています。
有価証券報告書の記述情報を充実させる改正についても、優れた事例を紹介しています。記述情報の記載にお悩みなら、まさしく今すぐお手元に置かれることをオススメします。
ぜひ、書店、もしくは、ネットでお買い求めください。Amazonなら、こちらをクリックすると、拙著のページに飛ぶことができますよ。