注記事項にも後発事象があると聞いて、いくつ思い浮かびますか。そもそも、注記に後発事象なんてあるのかと疑問に思うかもしれません。
後発事象の対象となる「事象」とは、会計事象のこと。これは、仕訳と注記に区分されます。一方、後発事象は、修正後発事象と開示後発事象とに区分されます。すると、注記にも、修正後発事象や開示後発事象があって然るべき。
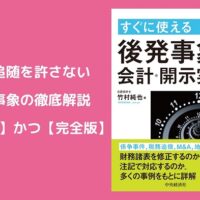
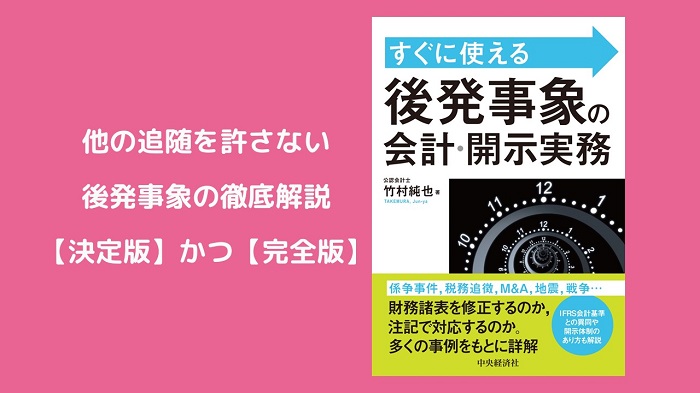
後発事象の【決定版】かつ【完全版】を標榜する『後発事象の会計・開示実務』の執筆にあたって、この注記の後発事象を調べ上げました。すると、見つかりましたよ、7つも。
一番理解しやすいのは、後発事象としての継続企業の前提に関する注記。日本では、継続企業の前提に関する注記の要否は、決算日を基準にして判定されます。決算日時点ではその注記は不要でも、決算日を過ぎて後発事象の評価終了日までに生じた事象によって、それが必要となるケースもありえます。
そのケースでは、継続企業の前提に関する注記としてではなく、後発事象として注記します。これが、注記の開示後発事象。このように、会計処理には影響を与えないものの、注記事項に影響を与える後発事象があるのです。
そんな注記に影響を与える開示後発事象について整理したのが、『後発事象の会計・開示実務』の第5章です。残りの6つも含めて、その内容は次のとおり。
1.注記に影響を及ぼす後発事象の存在
2.後発事象としての継続企業の前提に関する注記
3.継続企業の前提に関する注記の解消に関する後発事象
4.1株当たり情報に関する後発事象(株式分割)
5.1株当たり情報に関する後発事象(株式併合)
6.資産の担保提供に関する注記の後発事象
7.報告セグメントの変更に関する後発事象
8.決算日後の税率変更に関する後発事象
この7つの注記の開示後発事象を挙げることができたときには、まるで、周期表で埋まっていなかった元素を発見したような気分でしたよ。「見つかった!」と。
どれも、実際に開示されているもの。稀な事例もあれば、よく見かける事例もあるでしょう。ところが、注記の後発事象について真正面から解説したものは、ほとんどありません。しかも、ここまで事例を挙げたものは、もしかすると、本書が世界初かもしれません。それほどまでにレアな章立てとなっています。
ぜひ、『後発事象の会計・開示実務』の第5章でご確認ください。なお、注記の修正後発事象については、第3章に含めて解説しております。