サステナビリティ開示とKAMに関係があることにお気づきでしょうか。そう、KAMとは、監査人が監査報告書に記載する「監査上の主要な検討事項」です。
2023年3月期から、サステナビリティ開示が義務化されました。これによって、KAMと財務報告との整合性がますます問われるようになっているのです。KAM制度されたときから書籍やセミナーなどを通じて説明していたことが加速しています。
■KAM制度のビフォー・アフター
KAMが制度化されるまでは、監査人は基本的に監査意見のみを述べていました。それは、監査意見が適正かどうかという結果を端的に表現したものです。そのため、財務報告というひとつのパッケージの中では、投資家をはじめとする利用者が活用できる情報が、財務諸表や記述情報に限られていました。
それが、KAMの導入によって一変します。KAMによって、監査プロセスが「見える化」されたためです。監査意見に加えて、財務諸表監査において監査人が特に重要と判断した事項が説明されるようになりました。これは、利用者が、KAMという新たな情報が得られるようになったことを意味します。
もっとも、これは、KAMから企業が公表していない情報を探るという意味ではありません。そのような状況となる可能性はあるものの、それは結果論に過ぎません。それよりも、もっと大きな視座が得られるのです。それは、企業と監査人との間で認識が相違していないか、という点です。
■KAMが投資家に与えたもの
財務報告を俯瞰すると、企業は、重要な事業リスクを識別します。その事業リスクが財務諸表に与えるリスクを考慮しながら、財務諸表を作成・開示していきます。一方、監査人は、事業リスクが財務諸表にどのような悪さとなって反映されるかという重要な虚偽表示リスクを識別したうえで、監査手続を実施していきます。
このとき、両者のリスク認識が適切・適時に共有されている場合には、財務諸表の重要なポイントに企業側も監査人側もリソースをより多く配分する結果、適切な財務諸表が作成・開示されると期待できます。反対に、そうではない場合には、重要なポイントに十分なリソースが注がれません。特に監査人がリスクを適切に識別していないときには、財務諸表監査に期待される品質が確保できません。それは、財務諸表の信頼性にも影響が及びかねない話です。
企業と監査人の認識は、KAMによって推察できるようになりました。監査人のリスク認識がKAMを通じて報告されるようになったからです。企業の開示とKAMとをすり合わせることによって、企業と監査人の認識の共有の程度に関するヒントが得られるからです。
こうした中、企業側の認識が追加されました。それが、サステナビリティ開示です。つまり、KAMとリスク認識をすり合わせる材料がひとつ増えたのです。その代表例が気候変動でしょう。また、デジタルセキュリティについてもKAMとの整合性が問われやすいもの考えられます。
■2023年のKAMセミナー
昨日の2023年10月20日、そんな話も含めたセミナーを収録してきました。それは、株式会社プロネクサス主催のセミナー「企業の開示に活かす KAM実務対応~企業が識別しているリスクを共有し、KAM協議をさらに充実させる~」です。
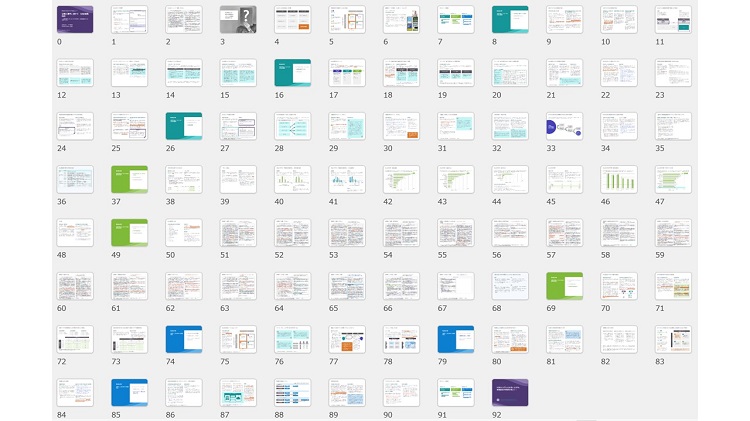
3時間にわたって、KAMの基礎から事例、実務対応までを解説しています。このブログのトップ画像は、全92枚のセミナースライドです。
紹介しているKAM事例は、2023年3月期から14の実例を選定しました。また、こうした実例を踏まえて、「KAMに影響を与えかねない最近の注目論点」というスライドも設けています。会計基準の新設や改訂以外の観点からの決算留意事項としても活用できます。
そもそもKAMの解説記事やセミナーが少ない今、最新のKAM情報が得られる希少な機会です。海外で議論されている改正動向にも言及しています。加えて、サステナビリティ開示にまで関連づけた留意事項は、他では聞くことができない内容でしょう。
このセミナーは収録したものを配信するWebゼミであるため、視聴期間の中で、いつでも、どこでも受講することができます。ご都合に合わせた時間や場所で、KAMのエッセンスが手に入ります。視聴期間は、2023年12月27日(水)17:00までです。次の申し込みページに進んで、お早めに視聴の権利を確保してください。