- ホーム
- 過去の記事一覧
過去の記事一覧
-
【コラム】20年以上たっても残っている言葉
先日、20年以上前に一緒に仕事をした先輩会計士のことを、ふと思い出した。まるで哲学者のような雰囲気をまとった人だった。普段はとても温厚だった…
-
【コラム】数字の話を書いていたつもりだった──制度が生まれた時代と、残り続ける時代のあいだで
過去の記事を読み返すと、その頃の自分が見えてくる。ときには、自分でも気づいていなかった関心まで見えてくる。先日、ある会計上の取扱いについて考…
-

サステナビリティ保証は何を信頼可能にするのか――「数値の保証」の先にある設計思想
日本では、SSBJ基準に基づくサステナビリティ関連財務情報への保証制度の導入に向けた議論が本格化しています。2026年7月3日の企業会計審議会サステ…
-
その一文が見つかるまで ―監査基準報告書560「後発事象」の改正案
昨日、2026年7月17日金曜日の夕方、監査基準報告書560「後発事象」の改正案が公表された。後発事象は、私が長く関わってきたテーマである。新しい公…
-
サステナビリティ開示は、「何を書くか」だけでは設計できない ―金融庁レビューと有価証券報告書の分析か…
有価証券報告書のサステナビリティ開示を見直す際には、基準の要求事項と照合して不足情報を確認し、先行企業の開示も参照しながら、必要な記載を追加するのが…
-
2026年10月公開草案をどう読むか――ISSB自然関連実務記述書の先読みガイド
2026年10月、ISSBが開発を進めている自然関連開示のIFRS実務記述書について、公開草案が公表される予定です。公開草案が公表されれば、…
-
SSBJ基準は、企業開示をどう変え始めたのか――2026年3月期有価証券報告書69社にみる「準拠以前…
サステナビリティ基準委員会(SSBJ)が2025年3月にサステナビリティ開示基準を公表したことにより、日本企業のサステナビリティ開示は新たな制度導入…
-
新リース会計基準──不動産リースが突きつける「計算の前にある問い」
新リース会計基準「判断構造」シリーズ総括記事▶ 「判断構造」シリーズの入口へ 会計基準だけでは、なぜ不動産リースに答えられな…
-
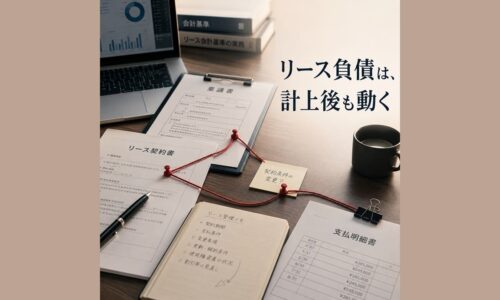
リース負債は、計上後も動く――全件精査ではなく、三つの問いから始める適用後管理
新リース会計基準「判断構造」シリーズ第12回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応では、どうし…
-
気候を語る言葉は、どこで「財務数値」になるのか――Shellに見るサステナビリティ開示と財務諸表注記…
気候関連開示の価値は、排出量の増減や削減目標の進捗を示すことだけで決まるわけではありません。財務情報として重要なのは、気候関連情報が、企業の資産、負…

経営者の想いを反映した「ダイアローグ・ディスクロージャー」に取り組み、財務報告の信頼性向上や投資家との対話強化を目指している。適正な財務諸表作成、内部統制、不正リスク対応に加え、サステナビリティやコーポレートガバナンスの開示支援にも注力。実務書籍も多数執筆し、企業開示の実務に貢献している。
-

2025.09.22
欧州サステナビリティ保証事例が突きつける「除外事項… -
2021.08.10
寄稿「英国の開示事例から学ぶ 収益認識基準への監査… -
2018.10.31
キャリアにハロウィン・ブレイク -
2019.07.7
『2049 日本がEUに加盟する日』から学ぶ -
2021.05.31
KAMの2021年2月期の早期適用と2021年3月… -
2020.12.1
2020年8月期にKAMが早期適用された事例 -
2025.11.3
GICS義務撤廃がもたらす開示制度の静かな革命——…