Accounting

財務報告の流儀 Vol.006 東急不動産ホールディングス、EY新日本

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者だったなら、財務報告の流儀を求めたでしょう。彼は、「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 3289

会社名 東急不動産ホールディングス㈱

業種 不動産業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 EY新日本有限責任監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

・関連当事者、継続的な不動産売買取引関係のある相手及び特別目的会社を譲受人とした不動産売却取引

・大規模不動産の開発事業に関連する固定資産の評価

個別財務諸表に対するKAM

・(ないと判断)

 この事例から学ぶべきポイントは、次の2点です。

・翌期の企業の開示に影響を与えるKAMの登場

・ライティングにあたって気をつけたい「なお書き」

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

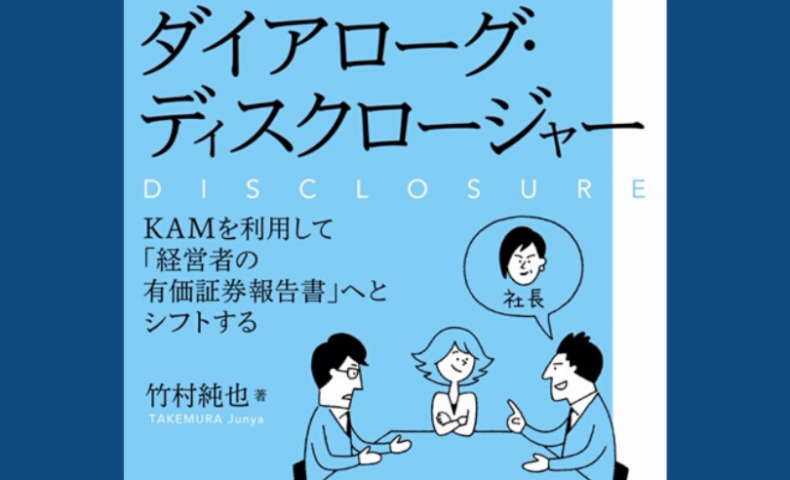
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


財務報告の流儀 Vol.005 野村不動産ホールディングス、EY新日本前のページ

財務報告の流儀 Vol.007 大陽日酸、EY新日本次のページ

関連記事

  1. Accounting

    収益認識の新基準に関する経理の悩み

    「そんなの、経理部の仕事だろ」営業部長がこちらに資料を投げつ…

  2. Accounting

    機関誌『産業經理』への寄稿「気候変動の開示で会社法決算が不安定に」

    届きましたよ、手元に、寄稿した専門誌が。それは、2023年7月25日…

  3. Accounting

    記述情報の「充実」の捉え方、間違っていませんか

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  4. Accounting

    睡眠からのビジネスのダッシュボード

    最近、周りにプッシュしまくっているのが、睡眠アプリ。寝るときに、スマ…

  5. Accounting

    財務報告の流儀 Vol.032 三井住友トラスト・ホールディングス、あずさ

     文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「…

  6. Accounting

    財務報告の流儀 Vol.024 三井不動産、あずさ

     文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「…

  1. FSFD

    「ガバナンス開示」は、誰のために、何を語るのか
  2. Accounting

    KAMの本が弁護士向けの情報専門誌で紹介される理由
  3. FSFD

    サステナビリティ開示義務化の「適用除外」が招く新たなリスク
  4. Accounting

    見積り開示の記載例のニーズ、どこまである?
  5. FSFD

    127ページに凝縮されたSSBJ基準(公開草案)の解説
PAGE TOP