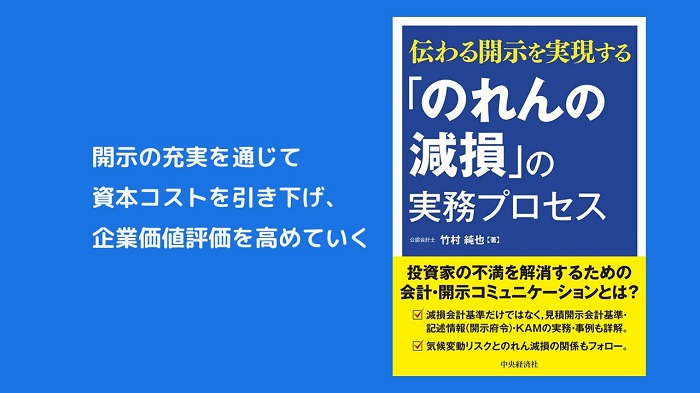
2022年7月に、『伝わる開示を実現する「のれんの減損」の実務プロセス』がリリースされます。
減損といっても、減損会計基準の解説では終わりません。減損を取り巻く現在の制度開示は、減損会計基準の他にも、見積開示会計基準や有価証券報告書の記述情報の充実に加えて、KAM(監査上の主要な検討事項)もあるからです。さらには、気候変動リスクの影響まで踏まえる必要にも迫られています。
こうした制度開示について事例を挙げながら解説するともに、これらを有機的に関連づけたうえで減損リスクの実務プロセスを提案するのが、この本です。そこで、このブログでは各章を紹介するスタイルで、本書に込めた想いをお話ししていきます。
今回は、第1章の「減損コミュニケーションの必要性」についてです。
のれんに限らず、減損会計における注記事項を定めたものといえば、「固定資産の減損に係る会計基準」です。この設定にあたって、注記事項の議論がほとんど行われなかったことはご存知でしょうか。
少なくとも企業会計審議会の議事録を見る限り、減損会計に関する注記は議論されていません。投資不動産の時価情報の注記の是非については一定の時間を割いて議論していたのに対して、減損会計そのものに関する注記事項については、海外の注記事項が紹介された程度です。それが、公開草案に掲載され、また、公開草案への注記に関するコメントも反映されることなく、「固定資産の減損に係る会計基準」における注記事項が確定しているのです。
こうした経緯を知ると、「固定資産の減損に係る会計基準」が定める注記事項を開示しているだけで、果たして財務報告の利用者の期待だけではなく、現在の制度開示の期待に応えることができるのでしょうか。そんな問題意識について、本書の第1章で展開しています。
目次の構成は、次のとおりです。
1.減損の開示コミュニケーションを再考すべき時期
(1)現状の開示は果たして十分か
(2)減損会計基準のPL注記では不十分
(3)注記事項のデザインの適切性
2.注記事項よりも会計処理に重きが置かれた減損会計
(1)損失を先送りしないことが最優先
(2)企業会計審議会における注記議論
(3)ASBJにおける注記議論
3.減損プロセスの「見える化」
(1)損失先送りの疑念が払拭できない
(2)最近の開示制度による後押し
(3)優良事例を活用するために必要なこと
もし、「固定資産の減損に係る会計基準」が定める内容に精通していたとしても、その設定経緯まではご存知ないなら、この第1章は興味深くご覧いただけるでしょう。
また、「固定資産の減損に係る会計基準」や「固定資産の減損に係る会計基準の適用指針」の公開草案における注記事項に対するコメントを注意深くみると、当時から、現在の制度開示が期待しているような内容の記載を求めていることにも気づくはずです。
このように、減損会計の注記事項に焦点を絞ったうえで、会計基準や適用指針の設定状況を解説しています。「固定資産の減損に係る会計基準」が設定されて20年が経過した今だからこそ見えるものがあります。どのような開示が期待されているかを知ることで、「伝わる開示」を実現しませんか。
このブログではこの本を紹介したページを用意しているため、詳細が気になったときには、ぜひ、こちらをクリックしてください。