2026年2月20日、日本の財務報告制度は決定的な転換を遂げました。「企業内容等の開示に関する内閣府令」等の改正が公布され、一定の上場企業に対してSSBJ基準に基づく開示が段階的に導入されることが予定されています。
- 「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について
https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html
しかしこの改正の本質は、新たな開示義務が課されたことではありません。企業報告の構造そのものが再定義された点にあります。SSBJ基準はISSB基準との整合性を前提として設計されており、そのISSB基準は、サステナビリティ関連財務開示を財務諸表と並置される独立した情報として捉えるのではなく、企業の財政状態、財務業績およびキャッシュフローの理解に資する統合的な情報体系の構成要素として位置づけています。
重要なのは、ここでいう統合が、サステナビリティ関連財務開示が財務諸表とつながった情報(connected information)として提供されることを要請している点です。すなわち、コネクティビティは理念や推奨ではなく、制度設計上、開示の有用性を成立させるための要求事項として組み込まれています。
換言すれば、有価証券報告書に含まれるサステナビリティ関連財務開示と財務諸表は、それぞれ独立した情報の集合ではなく、同一の企業の経済活動を異なる認識基準・測定基準に基づいて表現した、単一の企業報告体系の部分集合として理解されなければなりません。この構造的前提こそが、次に論じる「コネクティビティ」という問題を不可避のものとします。
■コネクティビティは任意ではない——制度が企業に要求する新しい整合性
サステナビリティ関連財務開示と財務諸表が同一の有価証券報告書に含まれる以上、両者は独立した情報集合ではなく、単一の企業報告体系を構成する部分集合です。利用者が企業の財政状態および将来キャッシュフローを合理的に評価するためには、両者の間の対応関係が理解可能な形で提示されていることが不可欠となります。
サステナビリティ関連財務開示は、企業の戦略、リスク、投資および将来見通しに関する情報を提供します。一方、財務諸表は、認識および測定の要件を満たした経済事象を、資産、負債、収益および費用として制度的に表現した結果です。両者は同一の経済事象を出発点としながら、認識基準、測定基準、時間軸がそれぞれ異なるため、その表現形式は必然的に乖離します。
ここで見落としてはならないのは、次の一点です。サステナビリティ関連財務開示において重大な投資、リスク、義務が開示されているにもかかわらず、それが財務諸表のどの項目において認識されているのか、あるいはなぜ認識されていないのかが利用者に識別できなければ、両者の情報を統合して理解することは不可能です。そのような状態では、企業報告は単一の経済実態を表現する統合的な情報体系として機能せず、断片的な情報の寄せ集めにとどまります。
コネクティビティとは、したがって、開示の質的向上のための任意の改善事項ではありません。それは、単一の企業報告体系としての制度的な整合性を維持しつつ、企業報告の基本目的である意思決定有用性を確保するための、構造的な要請として理解されなければなりません。
■EFRAGは何を変えたのか——コネクティビティを概念から構造へ
この問題に対して制度的な輪郭を与えたのが、EFRAG(欧州財務報告諮問グループ)が2025年12月に公表した「財務報告とサステナビリティ報告のコネクティビティ」に関するディスカッションペーパーです。この文書は、コネクティビティを単なる理念としてではなく、企業報告の制度的整合性を支える構造的属性として定義し、その実装方法を具体的に示しています。
- DISCUSSION PAPER “CONNECTIVITY OF FINANCIAL AND SUSTAINABILITY REPORTING”
EFRAGはコネクティビティを「異なる年次報告書のセクション内およびセクション間で、包括的かつ一貫性のある情報セットの提供を支える、高品質情報の属性」と定義します。この定義が示しているのは、コネクティビティが新たな情報を付け加えることではなく、既存の情報の間に存在する関係を構造的に明示する属性であるという点です。
企業の戦略、リスク、投資、資産、負債、収益は、個別に存在するものではありません。それらはすべて、同一の経済活動の異なる側面を表現したものです。コネクティビティとは、これらの異なる表現の間に存在する対応関係を、利用者が理解可能な形で提示することを意味するのです。
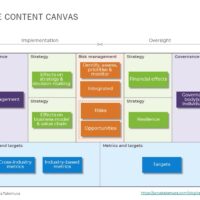
EFRAGはこの属性を具体化するために、「タイプ」と「メカニズム」という二層構造を提示します。