- ホーム
- ガバナンス
ガバナンス
-

「ガバナンス開示」は、誰のために、何を語るのか
経営陣に対し、事業の中核にある重要なリスクと機会の源泉を識別するように促していない取締役会は、その職責を果たしたと言えるのだろうかカナダ年金基金(…
-
リスクと機会に区分したガバナンス図の海外事例
ISSBのS2基準における「リスク管理」では、機会(opportunities)についての開示が求められています。TCFD提言の推奨開示ではリスクしか明記され…
-
ガバナンスの図に、これを足し忘れていませんか
今後の展開を考えるなら、2023年3月期の有価証券報告書におけるサステナビリティ開示は、少しでも良いものに仕上げておきたい。開示の担当者は、そう考えていらっし…
-
「ガバナンス」開示の海外事例-コミュニケーションの経路
今日の2023年6月6日までに提出された2023年3月期の有価証券報告書は、3社。サステナビリティ情報の開示事例が少しずつ積み上がっていきますね。有価…
-
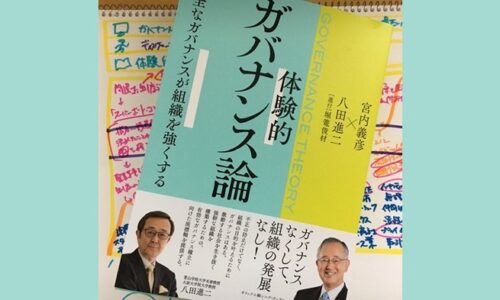
『体験的ガバナンス論 —健全なガバナンスが組織を強くする』からの学び
コーポレートガバナンス・コードといえば、興味深いデータがあります。それは、今から4ヶ月ほど前の2022年1月26日のこと。東京証券取引所から、「コーポレートガ…