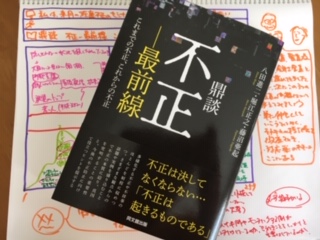
不正は起きるものである。
これは、八田進二氏、堀江正之氏、藤沼亜紀氏による『【鼎談】不正-最前線~これまでの不正、これからの不正~』(同文舘出版)の帯に書かれているコピー。鼎談されているのは、内部統制や監査、不正検査の世界で著名な方々。この御三方が、不正は、起きてはならないもの、防止できるものという視点ではなく、起きるものという視点に重きを置きながら、不正の発生原因や対処方法の本質に迫っています。
先日のブログ記事「【セミナー】棚卸資産の不正事例分析と平時対応」のとおり、来月、棚卸資産に関する不正対応についてプロネクサスさんでセミナーを開催します。そんな関係もあって、この本を読んでみました。
すると、不正事例を読んで事実だけを集めているだけでは、なかなか辿り着けない示唆をいくつか得られました。来月のセミナーに直結するものとしては、「3つのディフェンスライン」における不正対応の仕方。
不正は起きるものという視点に立つと、二重三重に対策を講じていこうという流れになります。その代表的な考え方が、3線のディフェンスラインで考えるもの。
第1のディフェンスラインは、現業部門で上司が部下をチェックするもの。第2のディフェンスラインは、現業部門とは別にリスク管理部門といった組織体を設けてモニタリングするもの。第3のディフェンスラインは、内部監査。
ここで気をつけたいのは、最も大事なのは、第1のディフェンスラインでいかに不正対応できるか。不正は現場で起きます。その現場でひとつひとつ確認していく行為が重要なのです。
それが、第2のディフェンスラインに重きを置くと、第1のディフェンスラインで行うべき統制が行われなくなる。最も有効な統制が薄くなるのは、本末転倒。あくまでも、第1のディフェンスラインでは行えないこと、第1のディフェンスラインを束ねて問題解決することにフォーカスすべきと説きます。
この指摘、何度も頷きます。ある組織で、業務の品質管理が重視されていたとします。すると、この「3つのディフェンスライン」という抽象化された考えをもっていないと、第1のディフェンスラインですべきことを、第2のディフェンスラインで繰り返してチェックするといった事態になりかねない。
しかし、それでは第1のディフェンスラインの機能が弱まってしまう懸念があるため、ますます業務の品質管理が落ちていく危険があることを、この抽象化された考え方は教えてくれます。不正事例や失敗事例から対応策をいくら集めても、それをどのディフェンスラインで実施すべきかを踏まえていないと、かえって弱体化しかねないおそれがあるのです。
この本では、こうした抽象化した考え方を実務に転用するためのヒントも示しています。第1のディフェンスラインでは不正を予防することに、また、第2のディフェンスラインでは不正を発見することに重きを置くことが適していると説明します。
これを踏まえて、それぞれのディフェンスラインに適した機能、すなわち、予防と発見の機能をもたせているかどうかをチェックすることができます。また、統制を新規に追加したり見直したりするときにも、この重きの置き方は役立ちます。
前田裕二サンの『メモの魔力』(幻冬舎)には、「ファクト→抽象化→転用」というフレームワークを活用することが紹介されています。不正事例から学ぶときにも、「不正事例→抽象化→対応策」のステップを踏めば、実務に活かしやすい。対応策をただ集めても有効に機能しないのです。
で、さらに興味深い指摘は、第3のディフェンスラインである内部監査。その設置が制度上の要請ではなく、組織が自主的に行うものであるため、立ち位置がさまざまな点。イケイケどんどん式の業務改善、業務改革のための内部監査もあれば、不正対応を重視した内部監査もあります。
この本では、不正の問題が起きると必ず内部監査のあり方が問われることから、内部監査は不正の問題に対処すべきと説くと同時に、その期待もしています。また、内部監査に関する資格を有したプロフェッショナル人材の必要性も指摘しています。
これを、“内部監査は有資格者であるべし”というメッセージと読み間違えてはいけない。単に資格の有無ではなく、何をするか、どのようにするかの専門性が問われているのです。だから本書では、内部監査の要員にプロフェッショナル人材も混在する形を示しています。
もっとも、内部監査が機能するインフラ面としては、取締役会ではなく、監査役会のもとに置く必要があります。マネジメントボードのもとに内部監査を配置しては、モノが言えないからです。モノが言えない環境は不正が防げない典型的なケース。だから、モニタリングボードである監査役会のもとに内部監査は置くべし。
なんだか、来月のセミナーに反映したい内容ばかり。ひとまずは、ボクが開発した「フラウド・キャンバス」の再発防止策の欄には、3つのディフェンスラインを意識しておこっと。
このセミナーに、当日ご来場いただくか、あるいは、その1週間後から1ヶ月間、Webでも視聴するかを選ぶことができます。ご都合に合わせてご参加ください。
▼セミナーの詳細は、こちら。
https://p-support.pronexus.co.jp/home/files/open/20181221d.pdf