Accounting

財務報告の流儀 Vol.024 三井不動産、あずさ

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。そうそう、金融系はいったん飛ばしています。

(1)事例

証券コード 8801

会社名 三井不動産㈱

業種 不動産業

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 有限責任あずさ監査法人

会計方式 日本基準

(2)早期適用によるKAM

連結財務諸表に対するKAM

  • 固定資産に含まれる不動産等に関する減損損失計上の要否判定の妥当性
  • 分譲事業に関する販売用不動産等の評価の合理性
  • 横浜市所在マンションに係る会計処理及び開示の妥当性
  • 分譲事業に関する投資家向け賃貸住宅・オフィスビル等の分譲に係る収益認識の適切性

個別財務諸表に対するKAM

  • 固定資産に含まれる不動産等に関する減損損失計上の要否判定の妥当性
  • 分譲事業に関する販売用不動産等の評価の合理性
  • 分譲事業に関する投資家向けオフィスビル等の分譲に係る収益認識の適切性

(いずれも連結のKAMと同一の内容ではあるが、記載の省略を適用していない)

 今回の事例から学ぶべきポイントは、次の3点です。

  • 記載を見直すべき箇所に気づくための対策
  • わかりやすい表現を工夫するときの注意点
  • KAMの情報提供機能を果たすために何をすべきか

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

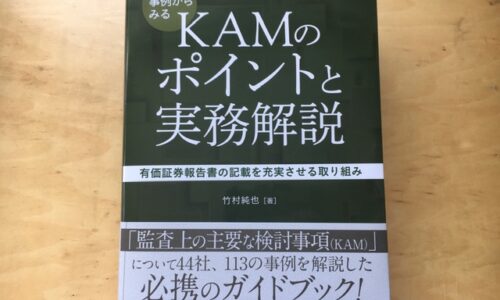
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


財務報告の流儀 Vol.023 三谷産業、あずさ前のページ

『書くのがしんどい』からSNSのプロフィールを学ぶ次のページ

関連記事

  1. Accounting

    財務報告の流儀 Vol.033 三井住友フィナンシャルグループ、あずさ

     文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「…

  2. Accounting

    学びの姿勢を感じたセミナー「内部監査の機能を高めるための『KAM」の活用法』」

    昨日の2024年2月5日、初めてづくしのセミナーを開催しました。そん…

  3. Accounting

    まだ理解度チェックで消耗してるの?

    組織の中で、あることが周知されているかどうか。内部統制の評価で議論にあ…

  4. Accounting

    「重要な会計上の見積り」開示はこう対応する

    最近のボクの関心事は、記述情報の開示の充実。先週の2019年3月19…

  5. Accounting

    【セミナー】上場企業へのKAMインパクト

    突然の監査対応を避けたい財務報告の責任者の方に向けて緊急開催!関連部…

  6. Accounting

    決算短信をアップデートする2つの方策

    先日、このブログに「そろそろ日本企業の決算の開示、見直しませんか」と…

  1. Accounting

    KAMのドラフトに、どうしたらいいか分からない方へ
  2. Accounting

    会計不正の“兆候”では遅すぎる。だからこそ、平時から狙うべき一点とは?
  3. FSFD

    気候変動の10のリスクと2つの機会を開示した海外事例
  4. FSFD

    127ページに凝縮されたSSBJ基準(公開草案)の解説
  5. Accounting

    リース期間は「契約書」だけでは決まらない――延長オプションの「合理的に確実」をど…
PAGE TOP