2024年2月19日、IFRS財団から、サステナビリティ開示に関する教育的資料が新たに公表されました。それは、「Using the SASB Standards to meet the requirements in IFRS S1」(仮邦題:IFRS S1の要求事項を満たすためのSASBスタンダードの使用)です。
IFRS S1は、企業に対して、(気候以外の)サステナビリティ関連のリスクと機会を識別し、また、そのリスクと機会について開示する情報を決定する際に、SASBスタンダードを参照・検討するよう要求しています。この教育的資料では、企業がSASBスタンダードをどのように利用するかが解説されています。
日本では、現在、SSBJが、SASBスタンダードの参照・検討を要求しない方向性で国内基準の公開草案を提案しようとしています。しかしながら、これはSASBスタンダードの有用性を否定するものではありません。したがって、SASBスタンダードはサステナビリティ開示にあたって十分に活用できるものです。
ただし、注意すべきは、この教育的資料がSASBスタンダードの使用方法のみを解説している点です。なぜなら、SASBスタンダードに基づく任意開示の実務においては、基本的には、そこに示された開示トピックや会計指標をすべて開示しているからです。つまり、サステナビリティ開示が想定しているような、重要な開示トピックを選択することが必ずしも想定されていないのです。そのため、これから本格的にサステナビリティ開示に取り組もうとする場合に、重要な開示トピックの選定が最もハードルが高くなる可能性があります。
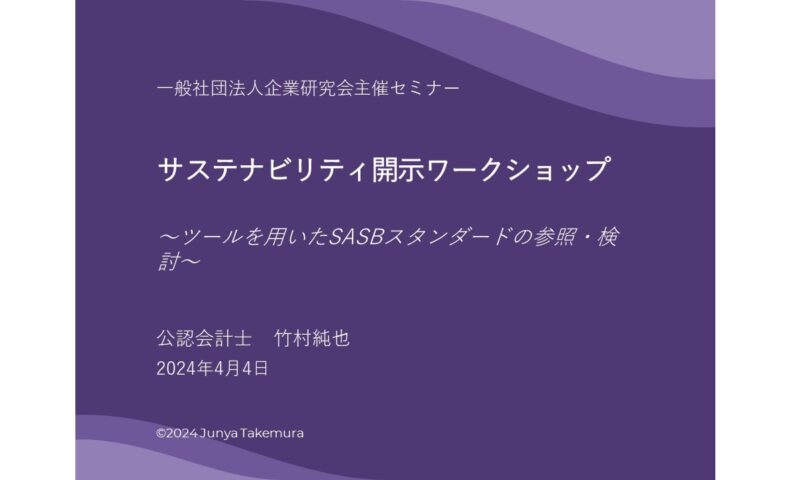
そこで、サステナビリティ開示に関するワークショップ型のセミナーを開催します。このセミナーでは、オリジナルのツールを使用しながら、SASBスタンダードの参照・検討を実践していきます。予定しているワークは、次のとおりです。
- 「開示トピックのスキャニング・シート」を使用したサステナビリティ開示の重要分野の選択ワーク
- SASBスタンダードの取得ワーク
- 同業他社の開示調査ワーク
- 「開示情報のマテリアリティ判定シート」を使用した開示項目の選択ワーク
- 「開示情報のマテリアリティ判定シート」を使用した現状分析ワーク
このように、ペンやPCを用いたワークがメインです。座学や独習のプログラムではなく、参加者同士での相互学習を通して知識を深めます。したがって、セミナーへの参加は、会場でのみ可能です。オンラインでは同時開催せず、また、後日の配信も行いません。さらに、進行の都合上、参加人数は最大8名までと限定されます。お早めにお席を確保することがお勧めです。
ぜひ、サステナビリティ開示の第一歩を踏み出すきっかけとしてご参加ください。
P.S.
2023年の秋に、主催者の一般社団法人企業研究会さんとの打ち合わせの中で、このセミナーの企画が生まれました。コロナ禍の影響でワークショップの実施が難しくなっていたところ、ついに開催の運びとなりました。このタイミングでSASBスタンダードに関する教育的資料が公表されるなんて、最高のタイミングですね。