新リース会計基準「判断構造」シリーズ
スピンオフ企画
▶ 「判断構造」シリーズの入口へ
ある企業の経理担当者と、不動産リースの会計処理について話していた。論点は、リース負債の算定だった。
この算定にあたって、「借手のリース料」をどこまでの範囲で捉えるかを検討する必要がある。不動産の賃貸借契約では、建物を使うことへの対価だけでなく、共益費や管理費など、サービスへの対価も一緒に支払うことがあるからだ。
新しいリース会計基準では、このリース部分と非リース部分を分けて処理するのが基本だ。しかし、関連する非リース部分を分けずにまとめてリースとして処理する選択肢もある。
ところが、話を聞いていても、共益費や管理費をどこまで切り分けるのかという話が出てこない。分けるつもりなら、どの部分を除くのか、どこかで話題になってもよさそうなものだ。
「きっと、そこまで含める前提なんだろうな」
私はそう頭の中で補いながら、話を聞いていた。会話が噛み合っていなかったわけではないし、その場ではそれで話も進んだ。ただ、あとになって少し気になった。
会計処理について話しているのに、その手前にある「何を選んだのか」が言葉になっていない。相手が示していない前提を、こちらが推測で埋めている。今回はたまたま同じ前提だったとしても、別の担当者、別の契約、別の決算期でも同じように通じるとは限らない。
そういえば、新リース会計基準には、こんなふうに企業自身が「選ぶ」場面が、いったいいくつあるのだろう。気になり始めると、数えてみたくなった。
数えてみたら、収益認識の倍を超えていた
そこで、企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号「リースに関する会計基準の適用指針」を、最初から順に追ってみた。
もっとも、「企業が考えなければならないこと」を全部拾ったわけではない。新リース会計基準には、判断も見積りも多い。延長オプションを行使することが合理的に確実か、リース期間をどう見積るか、所定の要件を満たしているか。こうしたものは企業が結論を出さなければならない事項ではある。しかし、今回数えた「選択」とは分けた。
対象にしたのは、基準が企業に複数の方法を明示的に認め、かつ、そのうちどれを採るかを企業自身に委ねているものだけである。簡便的な取扱いを使うか、二つの処理のどちらを採るか、どの単位で適用するか、表示するか注記するか、といった事項である。反対に、何かを選んだ結果として必ず行う会計処理や表示、注記は、もう一件の「選択」には数えなかった。一つの意思決定に選択肢が三つあっても、一件とした。
一つずつExcelに入れていった。そして、通常の会計処理や開示に関するものを数え終えたところで、少し驚く。
83件あった。
多いのか少ないのか、83という数字だけを見てもよく分からない。そこで、直近の大型の新会計基準である収益認識と比べてみた。同じ考え方で整理した収益認識会計基準・適用指針の通常適用の選択は39件である。
新リースは83件。倍を超えている。
収益認識も、導入時には判断の多い会計基準として相当な対応が必要だった。その収益認識より、企業が明示的に「どちらにするか」を決める場面がこれだけ多い。これが、最初の驚きだった。
さらに適用時期・経過措置まで含めると、収益認識58件に対して新リース115件になった。新リースには、収益認識のおよそ2倍の「選ぶ場面」があった。
もちろん、すべての企業が115件すべてについて方針を決めるわけではない。貸手でなければ関係しないものもあれば、特定の取引がなければ出てこないもの、適用初年度にしか現れないものもある。
それでも、115件である。これだけあるのなら、まず全部を一覧にしておけば役に立つだろう。
115件を並べれば済む――と思っていた
115件まで拾えたところで、一覧を実務で使える形に整え始めた。選択事項だけでなく、何を選べるのか、その選択がどのような場合に現れるのか、どの単位で適用するのか、根拠はどこにあるのか。そうした情報を一行ずつ横に足していった。
これでかなり使えるものになった、と思った。少なくとも、新リース会計基準のどこにどんな選択が潜んでいるのかは、一望できるようになった。
ならば、もう一歩進められるのではないか。
自社に関係する条件を入れれば、必要な選択だけが残るようにしたらどうだろう。借手なのか貸手なのか、サブリースはあるのか、借地権はあるのか。条件に応じて関係のない項目を消していけば、115件すべてを眺めなくてもよい。
そんなことを考えて、HTML形式でも試してみた。発想は単純だった。115の問いの中から、自社が答える必要のある問いだけを取り出せばよい。関係しないものを消すことで、残ったものについて、どちらを選ぶかを決める。それなら、新基準対応もかなり見通しがよくなるはずである。
だが、絞り込みを正確にしようとするほど、仕組みは少しずつ込み入っていった。最初は、115件もあるのだから仕方がないと思っていた。
最初に崩れたのは、「初度適用」だった
新しいリース会計基準を初めて適用するとき、適用指針第118項には大きな選択がある。新しい会計方針を過去の期間すべてに遡って適用するのが原則ではあるものの、適用初年度より前の累積的影響額を期首の利益剰余金に反映することにより、そこから新しい会計方針を適用する方法も認められている。
完全に遡るか。それとも、累積的影響額を期首に反映するか。ここまでは、一つの問いに見える。
ところが、後者を選ぶと、その先に新しい問いが次々に現れた。旧基準でリースとしていた契約を改めて判定するかどうか、旧ファイナンス・リースや旧オペレーティング・リースをどう移行するか、借地権の権利金等をどう扱うか。貸手の既存リースや連結会社間のリースについても、条件に応じて別の選択が出てくる。
旧オペレーティング・リース等の移行は、さらに分かりやすかった。一定の移行方法を採ると、使用権資産の期首帳簿価額について二つの算定方法から選べる。そのうえで、似たリースに単一の割引率を使うか、期首から12か月以内に終わるリースを短期リースとして扱うか、付随費用を除くか、後から得た情報を使うか、といった選択がさらに現れる。
Excelの上では、どれも同じ一行である。横に並べれば、同じ高さにある115件のように見える。
実務では、そうではなかった。ある選択は、それだけで検討できる。ある選択は、特定の条件を満たして初めて現れる。そして別の選択は、その前に何を選んだかによって、検討する必要そのものが生まれる。一つを選んだ結果、次の選択肢そのものが現れる。
ここで、最初の考えが崩れた。115件の中から「自社に関係する問い」を拾えばよいのではない。何が自社に関係するかは、事実関係だけでなく、その前に自社が何を選んだかによっても変わる。
115個のチェックボックスを並べただけでは、足りなかったのだ。
借地権まで来て、単純な「親子関係」でもないと分かった
初度適用のところで、選択には前後関係があることが分かった。ならば、仕組みとしてはそれほど難しくないのではないか。ある選択をしたら、その先に必要な選択を表示する。選ばなければ、その先は出さない。いわば「親を選べば子が出る」ような形にすればよい。
その考えが怪しくなったのが、借地権の設定に係る権利金等だった。
新基準では、旧借地権や普通借地権の設定に係る権利金等について、使用権資産に含めて償却するのが原則である。ただし、適用初年度の期首に残っている権利金等をそれまで償却していなかった場合には、使用権資産に含めながら、その部分だけは引き続き償却しないこともできる。しかも、この選択は、累積的影響額を期首利益剰余金に反映する方法を選んでいなくても現れる。
一方、その累積法を選んだ場合には、従前の処理によって別の枝が伸びる。適用前から権利金等を償却していた場合には、前期末の帳簿価額を適用初年度期首の使用権資産の帳簿価額として引き継ぐことができる。さらに、その方法を採った場合には、残りの借手のリース期間を決める際に、リース開始日より後に得た情報を使うこともできる。
適用前は償却していなかったが、新基準では原則どおり償却する場合は、また違う。権利金等を計上した日から借手のリース期間の終了まで償却していたものとして、期首の帳簿価額を算定する方法が認められており、ここでもリース期間の決定に事後の情報を使う選択がある。
簡略化すると、こんな形になる。
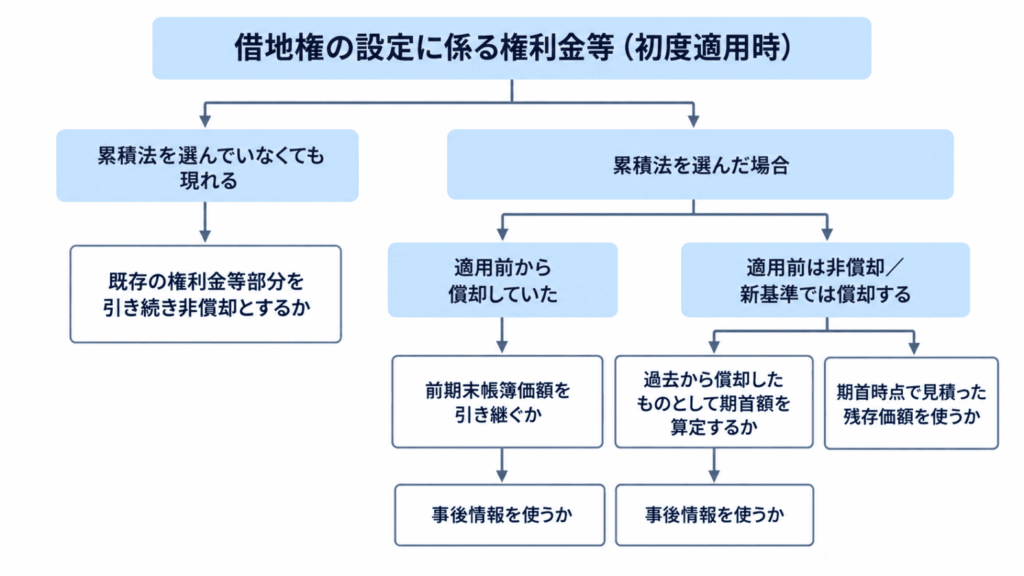
ややこしかったのは、最後の「残存価額」である。これは、ひとつ前の選択をした結果として現れる「子」ではない。同じ移行場面に入ったことで、別の方向から同時に現れる選択である。これは、適用指針本文ではなく結論の背景に示されている。累積法を適用し、従来は非償却だった権利金等を新基準では償却し、さらに残存価額を設定する場合には、適用初年度の期首時点で見積った残存価額を用いることができるとされている。
「親を選べば子が出る」という仕組みにすればよいと思っていたが、それでも足りなかった。
前の選択から次の選択が開くものもあれば、同じ事実関係から複数の選択が別々に現れるものもある。別のルートからたどり着く選択もある。借地権のところまで来て、ようやく分かった。選択のつながり方そのものが、一種類ではなかったのである。
問題は「選択が多いこと」ではなかった
そうなると、115という数字の意味も変わってくる。
一覧の一行一行をあらためて見ると、同じ「一件」でも性格はかなり違う。単独で完結するものもあれば、ある条件を満たして初めて姿を現すものもある。一つを選ぶと次の問いが開く一方、選ばなければ、その先の問い自体が消えることもある。個別財務諸表でいったん決めた後、連結財務諸表でもう一度見直せるものまである。
さらに、選択そのものと、その結果として必ず行う処理も区別しなければならない。企業がある方法を選べることと、その方法を選んだ結果として特定の会計処理や表示、注記が必要になることは、同じではない。
Excelに115行並んでいたから、115個の問いに見えていただけだった。実際には、その間に条件があり、順序があり、枝分かれがあり、ときには別の道から同じ場所へ行き着く。
新リース会計基準は、単に「選択が多い基準」なのではない。「選択が分岐する基準」でもある。
もちろん、こうした選択肢が設けられているのには理由がある。ASBJは、IFRS第16号のすべての定めを取り込むのではなく、主要な定めを取り入れることで、「簡素で利便性が高い」基準とすることを開発方針の一つとしている。その一方で、企業自身の判断が必要になることで、財務諸表作成や監査のコストが相対的に大きくなる可能性にも言及している。
典型が、短期リースや少額リースに設けられた簡便的な取扱いである。簡便法を設ければ処理負担は軽くなる。しかし、その簡便法を使うかどうかという意思決定は増える。このように、処理を簡便にすることと、意思決定を不要にすることは、同じではない。
最初は、115という数の多さに驚いた。だが、ここまで来ると、本当に厄介なのは数ではないことが見えてきた。115件が、115個の独立した問いではない。そのつながりまで正確に扱おうとすると、HTMLをさらに精緻にしていく方向にも疑問が湧いてくる。この複雑な関係を、本当に全部、仕組みの中に埋め込む必要があるのだろうか。
「なんだ、これで良かったんだ」
答えは、逆だった。
もっと精緻な仕組みを作るのではなく、最初の115件の一覧に戻ってみた。すると、足りないものは一つしかなかった。
「この選択は、どこにつながっているのか」
それなら、一番右に一列足せばよい。列名は、「選択のつながり」とした。
たとえば、リース部分と非リース部分を分けずに合わせて処理するなら、次に、その取扱いをどの単位で適用するのかを決める。連結財務諸表を作成する会社なら、個別財務諸表での選択を連結で見直すかどうかも確認する。
初度適用で累積法を選べば、その先に条件付きで経過措置の選択が開く。前の選択をしなければ現れないものには、そう書く。別のルートからも現れるなら、そのことを書く。他の選択と直接つながらないものは、「独立」でよい。
これなら複雑な仕組みにしなくても、一覧の右端を見れば、次にどこを見るべきかが分かる。必要な項目は、対象やテーマで絞り込めばよい。気になる選択があれば「選択のつながり」を見る。次に見る選択が示されていれば、そこへ進む。何も続かなければ、そこでいったん止まる。
なんだ、これで良かったんだ。ずいぶん遠回りした気もする。
ただ、最初からこの一列を思いつけたかというと、たぶん無理だった。115件を拾い、それぞれを独立した問いのように扱い、さらに自動で絞り込もうとしたからこそ、「選択の数」ではなく「選択のつながり」を見る必要があると分かったからだ。
こうして作り直したのが、新リース会計基準「選択の分岐マップ」である。115件を漏れなく並べることと、115件すべてを順番に答えていくことは違う。このマップで見たいのは、自社に関係する選択と、その先の分岐である。
「きっと」で済ませないために
最初の不動産リースの相談を思い出す。あのとき私は、「きっと、そこまで含める前提なんだろうな」と、相手が口にしていない選択を頭の中で補っていた。
その場では話が通じた。けれども、新リース会計基準への対応を、いつも「きっと」で進めるわけにはいかない。
何を選んだのか。その選択はどの範囲に及ぶのか。そして、その先に何を決める必要があるのか。そこまで確認できて、はじめて一つの選択が実務の中に置かれる。
新リース会計基準には115の選択がある。だが、一つを選ぶと、その先の景色が変わる。自社では、どの選択が関係し、その先に何が待っているのか。必要であれば、新リース会計基準「選択の分岐マップ」でたどってみてほしい。