- ホーム
- 経理実務
経理実務
-
新リース会計基準には115の「選択」がある――でも、本当に驚いたのは数ではなかった
新リース会計基準「判断構造」シリーズスピンオフ企画▶ 「判断構造」シリーズの入口へ ある企業の経理担当者と、不動産リースの会…
-
リース負債は、計上後も動く――全件精査ではなく、三つの問いから始める適用後管理
新リース会計基準「判断構造」シリーズ第12回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応では、どうし…
-
借地権で考えるから迷う——新リース会計基準で問われる「対価の対応関係」
新リース会計基準「判断構造」シリーズ第11回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…
-
リース負債は計算できた。では、使用権資産の中身を説明できますか――不動産リースで問われる保証金・敷金…
新リース会計基準「判断構造」シリーズ第10回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応では、リース…
-
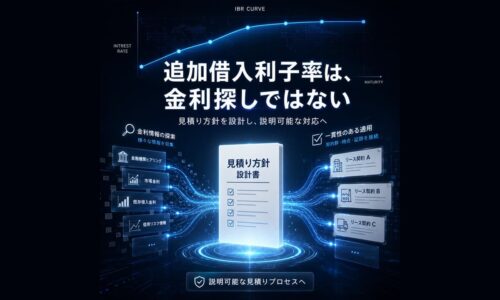
追加借入利子率は、金利を探す前に設計する――全社IBRカーブとA4設計書で整える新リース実務
新リース会計基準「判断構造」シリーズ第09回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応で、経理部門…
-
割引率は、探しても見つからない――新リース会計基準における「仮想借入」の発想
新リース会計基準「判断構造」シリーズ第07回/全12回▶ 「判断構造」シリーズの入口へ 割引率は、探しても見つかるとは限りま…
-
300万円基準を超えた不動産賃貸借は、すべて精査すべきか――新リース会計基準における重要性判断の設計…
新リース会計基準「判断構造」シリーズ第06回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…
-
300万円基準は、店舗賃貸借を絞り込めない──新リース対応で見落とされがちな重要性判断の本質
新リース会計基準「判断構造」シリーズ第05回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…
-
リース期間は「契約書」だけでは決まらない――延長オプションの「合理的に確実」をどう判断するか
新リース会計基準「判断構造」シリーズ第04回/全12回▶ 「判断構造」シリーズの入口へ 延長オプションを行使することが「合理…