IFRS S1のコア・コンテンツには、気候という出自があります。
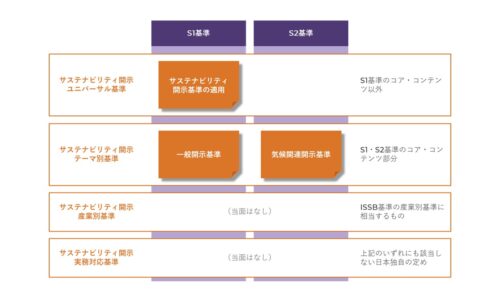
S1は、特定のサステナビリティ関連のリスク及び機会に限定した基準ではありません。サステナビリティ関連財務情報についての全般的要求事項を定め、S2のような個別の基準がないリスク及び機会についても、S1に基づいて開示すべき情報を判断することになります。
S1の「ガバナンス」「戦略」「リスク管理」「指標及び目標」という四つのコア・コンテンツは、TCFD提言を基礎としています。気候開示のために発展してきたこの構造が、S1ではサステナビリティ関連のリスク及び機会全般に適用されています。
では、気候について有効だった開示の構造は、人的資本プロジェクトが扱うリスク及び機会についても、同じように機能するのでしょうか。
TCFDを基礎とした共通の開示構造を、サステナビリティ関連のリスク及び機会全般に適用することには合理性があります。その一方で、共通の構造があれば、性質の異なるリスク及び機会についても、投資家が必要とする情報まで十分に引き出せるとは限りません。
この問いは、ISSBの基準設定だけの問題ではありません。企業側にとっても、S1を基盤として整えるリスク・機会の識別、判断、開示のプロセスが、自然や労働力といった性質の異なるテーマにどこまで対応できるのかという実務上の問題になります。
ISSBの人的資本プロジェクトは、この問いを考える手がかりになります。2026年9月のスタッフペーパーを読み解くと、そこで検討されているのは、単に人的資本について新たな開示要求が必要かどうかだけではありません。
人的資本プロジェクトは、S1の一般性を試す
2026年9月のISSBスタッフペーパーでは、人的資本(Human Capital)プロジェクトが扱ってきた開示をめぐる問題の所在は、すでに相当程度明らかになっています。スタッフの調査では、投資家の類型や法域を問わず、企業自身の労働力やバリューチェーン上の労働者に関するリスク及び機会への強い関心が確認されています。また、企業がこれらのリスク及び機会をどのように管理するかは、キャッシュ・フロー、ファイナンスへのアクセス、資本コストなどを通じて、企業の見通しに影響し得ると整理されています。
一方、現在の開示には不足があることも指摘されています。投資家の意思決定に関連する情報が十分に開示されていないことに加え、開示された情報にも一貫性、完全性、透明性の面で課題があります。さらに、戦略や個別の事項に関する情報も不足しています。
これだけを見れば、次の段階は、この領域について新たな開示基準を作ることだと考えたくなります。ところが、スタッフが提案しているのは、直ちに基準設定へ移ることではありませんでした。なぜなら、既存のS1の要求事項によって、同プロジェクトに関する投資家の情報ニーズの多くを満たせる可能性があるからです。
そのためスタッフは、S1の適用によって既存の開示不足がどこまで解消されるのかを把握したうえで、どこに「genuine need for incremental materials(本当に追加的な材料が必要な領域)」が残るのかを見極めようとしています。
追加研究にも、この考え方ははっきり表れています。S1を適用して現れ始めた開示を調査することにより、S1が意思決定に有用な情報を十分に「elicit(引き出す)」ことができるのか、また、実際の開示が投資家の情報ニーズをどの程度満たしているのかを評価するといいます。
この領域について追加的な要求事項が必要かどうかを判断するには、まずS1という一般基準だけで、個別のリスク及び機会について投資家が必要とする情報をどこまで引き出せるのかを確かめる必要があります。人的資本プロジェクトは、何を追加する必要があるのかを探ると同時に、S1の「一般性」がどこまで機能するのかを、事実上、検証するプロジェクトにもなっているのです。
四つの箱は共通でも、中身まで共通とは限らない
S1が提供する共通の開示構造と、その構造のもとで求められる具体的な情報とは、分けて考える必要があります。ガバナンス、戦略、リスク管理、指標及び目標という「型」をさまざまなリスク及び機会に適用できるとしても、それだけで、投資家が必要とする具体的な情報まで決まるわけではありません。
人的資本プロジェクトが追加研究の対象としている事項は、その違いをよく表しています。スタッフは、報酬・福利厚生、健康・安全、AIの利用に伴って生じるリスク及び機会などについて、投資家が資源配分の意思決定を行うために、具体的にどの情報を必要としているのかをさらに明らかにしようとしています。研究対象を広げること自体が目的ではなく、投資家の意思決定に必要な情報へ絞り込むことが意図されています。
例えば、ある企業にとって健康・安全が重要な課題であったとしても、「指標及び目標を開示する」という一般的な要求だけから、何を測定し、どの程度分解し、どの情報と結び付けて示せば投資家の判断に役立つのかが一義的に決まるわけではありません。報酬・福利厚生やAIについても同様です。
企業側からみれば、これは開示様式だけの問題ではありません。S1の四つのコア・コンテンツに沿って情報を整理するだけでなく、それぞれのテーマについて、どのリスク及び機会を識別し、どの情報を収集し、何を投資家に示す必要があるのかまで具体化できる仕組みが必要になります。
必要となる情報は、企業によっても変わり得ます。スタッフは、同プロジェクトが扱うリスク及び機会とビジネスモデルとの関係を調べ、幅広い企業に共通する情報ニーズと、特定の産業に固有の情報ニーズを明らかにしようとしています。法域による社会、文化、規制などの違いも、企業が直面するリスク及び機会や、その管理・開示のあり方に影響します。
一般基準は共通の「型」を示す一方、必要な「中身」は、その対象となる事項に応じて具体化されます。人的資本プロジェクトが探ろうとしているのは、S1だけでどこまでその中身を引き出せるのかという問題です。
その具体的な情報を考える前提として、何を一つのまとまりとして扱うのかという問題もあります。