- ホーム
- JICPA
JICPA
-
なぜ、意見募集が終わってから公開草案を説明するのか――監基報240案の解説動画から考える情報発信のタ…
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ特別編/JICPA公開草案をめぐる情報発信▶ シリーズの入口へ…
-
その一文が見つかるまで ―監査基準報告書560「後発事象」の改正案
昨日、2026年7月17日金曜日の夕方、監査基準報告書560「後発事象」の改正案が公表された。後発事象は、私が長く関わってきたテーマである。新しい公…
-
JICPAからのKAM強制適用2年目の分析レポート
こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。今日の2022年12月26日(月)、JICPAのウェブサイトに、KAM(監査上の主要な検討…
-
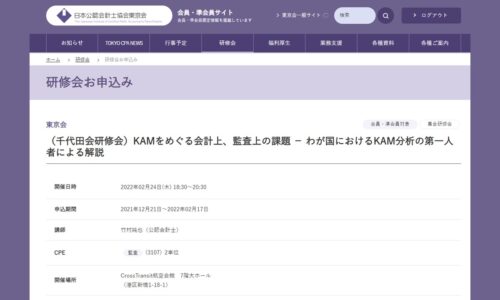
JICPAから「KAM研究の第一人者」と呼ばれて
こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。KAMとは、監査上の主要な検討事項のこと。そう自ら名乗っていたら、周りから「KAM研究の第…
-
洗練されたJICPAのスライド資料から学ぶべきこと
こんにちは、KAM対応のスペシャリスト、竹村純也です。今、JICPAのスライドが驚くほどに洗練されていますね。あまりにも良くなっていたので、慌ててお知…