なんて恥ずかしいのだろう。今から過去の発言を遡って訂正したい。誰もが使う言葉について間違って解釈していました。
それは、「性善説」と「性悪説」という言葉。会計や監査の分野では、内部統制について語るときに使われることがあります。誰もが一度は、これらの言葉を見たり聞いたり話したりしたことがあるハズ。
ボクが解釈していたのは、性善説とは人はもともと正しいとする考え方なのに対して、性悪説とは人はもともと悪いとする考え方。性善説に立てば内部統制は不要あるいは簡素になり、また、性悪説に立てば内部統制を厚くしなければならない。
加えて、「性弱説」なる言葉が使われることもあります。人はもともと正しくも悪くもなく、弱いものだとする考え方です。置かれた環境によっては魔が差すこともあるため、内部統制が必要だと説くもの。聞いたことがあるかもしれません。
しかし、これらはどれも間違い。どれも、言葉の漢字のイメージから勝手に違う解釈をしたうえで用いられているのです。そんなことを知らずに、間違った言葉の用い方をしていた自分が恥ずかしい。
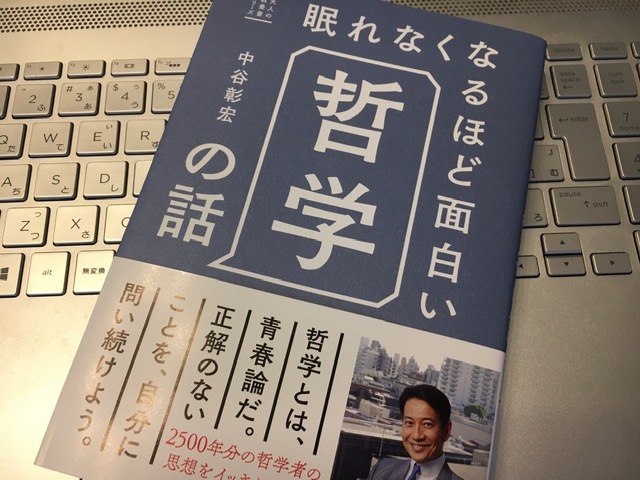
これに気づいたのは、中谷彰宏サンによる『眠れなくなるほど面白い哲学の話』(星雲社)という本を読んでいたときのこと。タイトルから、哲学に焦点を当てた本だとわかります。これまでの本とはテイストが違うような気がして、手にとった次第。
そこには、中谷彰宏サンのいつもの平易な語り口で、哲学者という人にフォーカスを当てながらの解説が繰り広げられていました。その中に、性善説と性悪説とを解説する箇所がありました。
まず、孟子が提唱した「性善説」について、「人はみんないい人だ」なんて言っていないと誤解を切り捨てます。彼は、次のように性善説を説明します。
性善説とは、人間はみんな「かわいそうな人を見過ごせない。助けてあげたい」という気持ちを本質的に持っているということです。
ほら、内部統制を語るときに用いられる「性善説」とは、まったく意味が違いますよね。みんな、いい人だから信じよう、という考え方ではないのです。性善説という言葉の漢字から受ける印象にまんまと振り回されていました。
次に、荀子が提唱した「性悪説」について、「人を見たら泥棒と思え」という解釈ではないと指摘します。彼は、次のように性悪説を解説します。
性悪説とは、人は誰でも失敗するから、人に完璧を求めないで、失敗することを前提にマニュアルをつくっておこうということです。
人を疑えというのではなく、失敗した人を許すという考え方です。
ね、これも内部統制を語るときに用いられる「性悪説」とは異なります。悪く思え、ではなく、失敗することを前提にものごとを進めることを説いているのです。完璧ではないことを受け入れたうえで対処を考えるもの。
そういう意味では、「性弱説」という言葉が、本来の性悪説に近い。というか、性弱説なんて言葉を造り出さなくても、本来の性悪説で十分カバーできています。つまり、性弱説も性悪説も理解していないのです。
確かに、これらの言葉について、ほんの少し調べてみるだけでも、間違った解釈をしていたことがわかります。そんな一手間をかけることなく、したり顔で専門用語を振り回していた。
いや~、本当に恥ずかしいですね。教養がないことがダダ漏れ。孟子や荀子といった哲学についての最低限の教養があれば、こんな無知をさらけ出すことはなかった。厚顔無恥とは、このこと。
こういうことを繰り返さないためには、何をすればよいか。使う言葉を調べることも一つの方法ですが、それではあまりにも時間がかかりすぎてしまう。また、知っていると思い込んでいるため、調べてみようとさえ思わないでしょう。
知っていないことに自分で気づくのは、なかなか難しい。誰かから指摘されるのが一番良い。ただ、同じような人たちと一緒にいては、性善説と性悪説についても同じように間違って解釈している可能性も残ります。
そこで、一番効果的なのは、学び。学ぶことを通じて、知っていないことに気づくのです。今回、ボクが本当の意味での性善説と性悪説に気づいたきっかけは、読書でした。それも内部統制とは関係のない本を読むことで、初めて言葉の誤用に気づくことができた。
いくつになっても、学びを止めてはいけないことがよく理解できます。無知を知るために、読書をするのです。さて、次はどんな本を手にしようか。
人の内面ではなく、仕組みに目を向ける(2026/07/20追記)
会計不正リスクへの対応について、私は以前から、不正のトライアングルのうち「機会」に焦点を当てるアプローチを提唱してきました。
人の内面にある動機・プレッシャーや姿勢・正当化を、平時に直接見極めることは容易ではありません。一方、「機会」は、業務プロセスや内部統制の中に存在し、確認し、点検し、改善することができます。
人を善人とみるか、悪人とみるかではなく、不正や誤りが成立し得る仕組みに目を向ける。この点で、会計不正リスクへの対応における私の考え方は、この記事で述べた内容とも重なります。
2026年には、この考え方をさらに徹底し、セミナーで説明する内容についても、不正のトライアングルの三要素を均等に扱うのではなく、「機会」に絞り込む構成を採用しました。その理由と具体的なアプローチを、次の記事で整理しています。