Accounting

財務報告の流儀 Vol.014 三菱電機、あずさ

(記事にはプロモーションが含まれることがあります。)  

 文豪ゲーテが開示責任者なら、財務報告の流儀を求めたことでしょう。「一つのことが万人にあてはまりはしない。めいめい自分にふさわしい流儀を求めよ」と話していたのだから。

 そこで、KAM(監査上の主要な検討事項)を早期適用した事例から、財務報告のあり方について考えていく連載が、この「財務報告の流儀」シリーズ。今回は、次の事例を取り上げていきます。

(1)事例

証券コード 6503

会社名 三菱電機㈱

業種 電気機器

開示書類 有価証券報告書

決算日 2020年3月31日

監査法人 有限責任あずさ監査法人

会計方式 IFRS基準

(2)早期適用によるKAM 連結財務諸表に対するKAM

・工事請負契約に係る受注工事損失引当金の見積り

・工事請負契約における収益認識

個別財務諸表に対するKAM

・工事請負契約に係る受注工事損失引当金の見積り

・工事請負契約における工事進行基準売上高の計上

(なお、いずれも、連結KAMと同じ内容を扱っている)

 今回の事例から学ぶべきポイントは、次の2点です。

・日本のKAMでは平均の数に意味はない

・複数人で有価証券報告書を作成するときの留意事項

 同社の有価証券報告書をご準備いただき、実際の開示を確認しながら、財務報告のあり方を学んでいきましょう。いかに財務報告を良くしていくかに真摯に向き合っている人だけ、この先にお進みください。(注:無料の「財務報告の流儀(お試し版)」はこちらから。)


P.S.

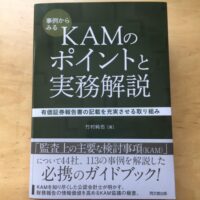
この解説がベースになった書籍『事例からみるKAMのポイントと実務解説―有価証券報告書の記載を充実させる取り組み―』(同文舘出版)はこちら。


嬉しすぎる書評前のページ

財務報告の流儀 Vol.015 富士通、EY新日本次のページ

関連記事

  1. Accounting

    企業がKAM対応で検討すべき事項、いくつ挙げられますか

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  2. Accounting

    『リースの数だけ駆け抜けて』第4話「定期契約の罠」

    温かい肉まんの袋を手に会議室に戻った夜島誠人の目が、一瞬止まった。机…

  3. Accounting

    バンブー式簿記講座が始まりました

    今日の2022年4月11日から、大学での授業が始まりました。今年で講…

  4. Accounting

    ジュンク堂書店池袋本店 社会担当( @junkuike_shakai )さんに感謝

    驚いています。最初、何が起きたのかが理解できませんでしたよ。…

  5. Accounting

    相性問題から収益認識の新基準に迫る

    最近、耳にしなくなった言葉に、「相性」があります。あなたとボクとの相…

  6. Accounting

    デート代の会計処理の落とし穴

    こん○○は。 これ、20年ほど前に使われていたメールでの挨拶…

  1. FSFD

    GHGプロトコル大改定の影響を最新情報でフォローアップ
  2. Accounting

    寄稿「監査人交代時に企業が注意したいKAMのポイント」
  3. FSFD

    米国政治を口実に気候開示を遅らせることの危険性
  4. FSFD

    ISSB基準とESRSのガイダンス解説、日本企業が直面する国際基準の課題
  5. Accounting

    決算短信をアップデートする2つの方策
PAGE TOP