サステナビリティ開示の実務に携わる方々の多くは、いま、ISSBや、それを受けた日本国内のSSBJ基準といった「制度の内側」の整備に力を注いでいることでしょう。基準の文言を精緻に読み解き、他社との開示差異を把握し、自社の記述の妥当性を点検する。これは、もちろん不可欠な仕事です。
しかし、ここで一つ確認しておきたいことがあります。
制度は、企業がいま何を説明すべきかを定めるものではあるものの、将来どの領域に競争が移り、どの技術やビジネスモデルが次の市場を形づくるのかまで、直接教えてくれるわけではありません。制度は、過去から現在への説明を整えることには長けています。これに対して、将来の事業機会や競争の重心の移動は、しばしば制度の外側で先に進みます。
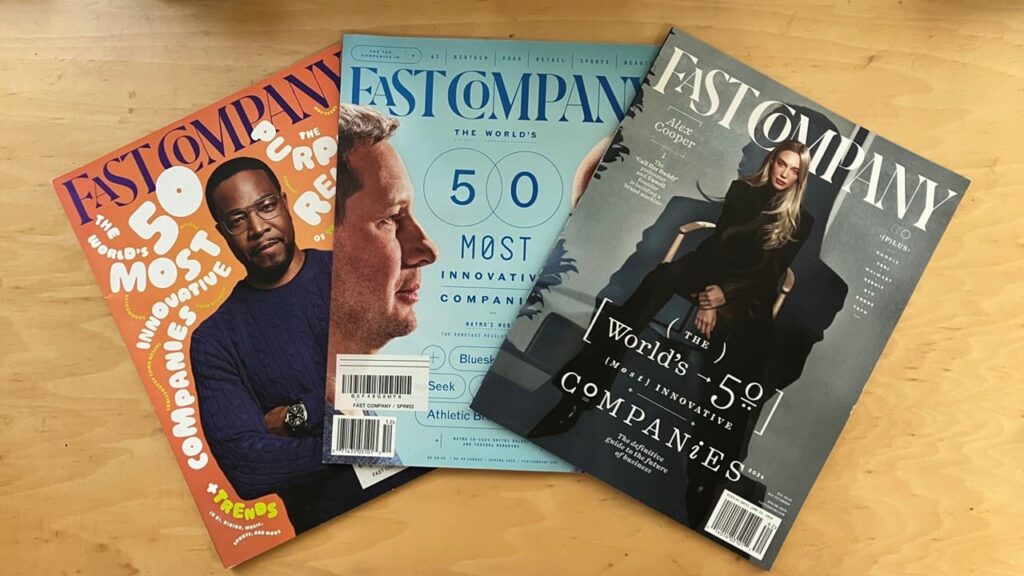
この点を考えるうえで示唆に富むのが、米国のビジネスメディアFast Companyが毎年公表する「Most Innovative Companies」のサステナビリティ部門です。もちろん、このリストは会計基準や法令のような規範ではありません。しかし、それでもなお有益なのは、どの領域に社会的関心、資本、需要、そして「次の標準」をめぐる期待が集まりつつあるかを映し出す観測装置として機能しているからです。
本稿では、2024年版から2026年版までのリストを縦断的に見ることで、制度の外側で進む市場の変化を読み解きます。その目的は、海外トレンドを紹介すること自体にはありません。真の目的は、そこで浮かび上がる競争軸の変化を、日本企業のサステナビリティ開示実務にどう接続すべきかを考えることにあります。
見えてきた変化は何か――技術単体の新規性から、実装・需要接続・レジリエンスへ
過去3年間のFast Companyのリストを俯瞰すると、評価の重心が相対的に移動していることが分かります。より具体的にいえば、注目される対象が、単なる技術の新規性そのものから、その技術が社会の中でどのように実装され、需要と結びつき、既に生じている気候・資源・都市課題にどう介入しているかへと広がっているのです。
その変化がもっとも鮮やかに表れているのが、2026年版における気候適応・災害対応の存在感の高まりです。Pano AI(米国カリフォルニア州)は、AIと衛星画像、360度カメラを駆使し、山火事の初期段階を検知する企業です。2025年には735件のアラートを発し、その過半数において消防機関の通報よりも早く火災を検知しました。また、9位のMast Reforestation(米国ワシントン州)は、米国西部最大級のシードバンクを保有し、年間3,000万本超の苗木生産能力を備える企業です。災害後の再造林を種子供給から資本投入、さらには焼失木材の埋設による炭素除去まで統合したシステムとして構築しています。
ここで注目すべきなのは、評価されているのが先端技術そのものではないという点です。評価されているのは、不可避になりつつある気候被害に対して、どれだけ早く、どれだけ有効に、社会実装された形で介入できるかという実装力です。サステナビリティの主題は、もはや排出削減だけではありません。すでに起きている損害への対応能力、すなわち適応とレジリエンスが、明確に競争軸へと組み込まれ始めているのです。
この変化は、日本企業の開示実務にとっても無関係ではありません。なぜなら、気候関連開示において、これまで比較的中心に置かれてきたのは移行リスクや排出削減計画であったのに対し、今後は、物理的リスクへの対応能力やレジリエンス投資の実効性が、より具体的に問われる可能性が高いからです。もはや、単に「重要なリスクとして認識している」と書くだけでは不十分です。どのような監視手段を持ち、どのような介入能力を備え、どのような資本配分を行っているのかという点まで、説明を求められる局面が増えていくでしょう。
購読者限定|この先で扱う内容
気候適応・レジリエンスに続き、素材・資源循環、炭素除去、都市・生活インフラの事例を通じて、サステナビリティをめぐる競争条件の変化と、日本企業の戦略・開示への implications を検討します。
・代替素材・資源循環技術の事業競争力を左右する要因
・炭素除去市場の形成と企業の移行計画との接点
・都市・生活インフラの変化から考える新たな事業機会と開示の視点