Accounting

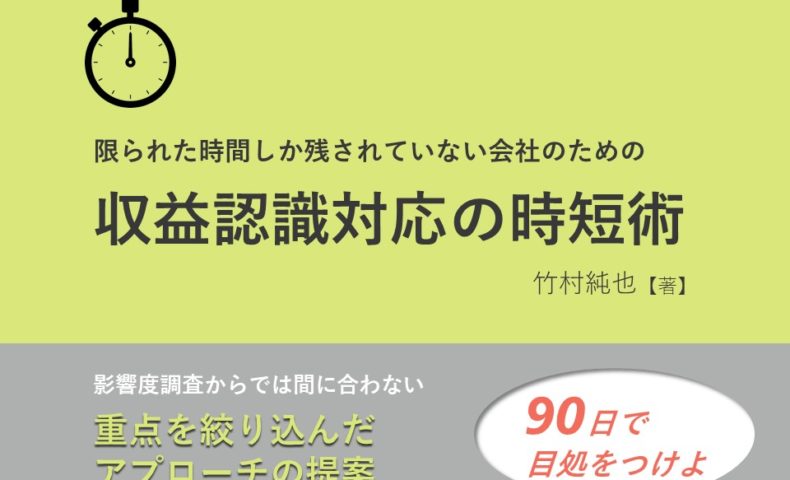
新レポート「収益認識対応の時短術」

(記事にはプロモーションが含まれることがあります。)  

こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。

今日は、収益認識について新しいレポートをE-Bookとして作ったので、そのお知らせ。会社法監査を受ける企業も含めて、まだ本格的な対応が始まっていないときに、どう進めていくかを解説したものです。

3月末決算だと、残された時間が僅か。2021年3月31日までに一定の目処をつけるとしたら、検討可能な時間は4ヶ月程度しかありません。

そこで、デッドラインに間に合うための方法論を考えてみました。正攻法として、今から影響度調査をしている場合じゃないという解説をしています。その内容は、次のとおり。

  • はじめに
  • 第1章 間違いやすい進め方
  • 第2章 非常識な時短術
  • 第3章 調査ツール
  • おわりに

このE-Bookを無料で提供します。これから新・収益認識の対応を本格化していく企業の方々にお役に立つなら、嬉しいです。

前回のレポートも同業の会計士が手に取っていたので、今回のE-Bookもチェックされるのでしょうか。それによってデッドラインまでに対応が間に合う企業が増えるなら、社会に貢献したといえるので、OK。

このE-Bookをご希望される場合は、こちらをクリックしてください。

そうそう、「ABCバンブー」メルマガに新しく登録される方は、別途、補足説明のメール講座が特典として付きます。

なお、メールシステムの都合上、すでにメルマガに登録されている方は、別のメールアドレスで登録するなら、この特典が得られます。

 

ASBJにみる、KAMの新しい活用方法前のページ

「KAMと内部統制報告制度との関係」を発表してきました次のページ

関連記事

  1. Accounting

    3つの特徴がある、本日のKAM強制適用事例

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  2. Accounting

    証券アナリストのKAMの活用方法って、実は

    こんにちは、企業のKAM対応のスペシャリスト、竹村純也です。…

  3. Accounting

    ワンランク上の決算資料の特徴

    人は、問題が大きくならなければ、改善しようとはしない生き物。そもそも…

  4. Accounting

    収益認識の新基準に関する経理の悩み

    「そんなの、経理部の仕事だろ」営業部長がこちらに資料を投げつ…

  5. Accounting

    不正関連KAMは、監査を本当に透明にするのか――ISA 240改訂を追って考えたこと

    不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる…

  6. Accounting

    どうなったか、記述情報のセミナーアンケート

    先日、このブログで、有価証券報告書の記述情報に関するセミナーに関する…

  1. Accounting

    意識の高い経理関係者が集まった、セミナー「気候変動の会計と監査」
  2. FSFD

    英国の監査委員会はサステナビリティにどう言及したか
  3. Accounting

    有報・記述情報と新型コロナウイルス
  4. FSFD

    ロケーション基準が「特例」からこぼれ落ちるとき――温対法とSSBJが突きつける同…
  5. FSFD

    8割が『大変参考に』、実務直結のSSBJ基準(案)セミナーが好評
PAGE TOP