私は、「関税を監査する」「地政学リスクを監査する」という言葉を使いません。
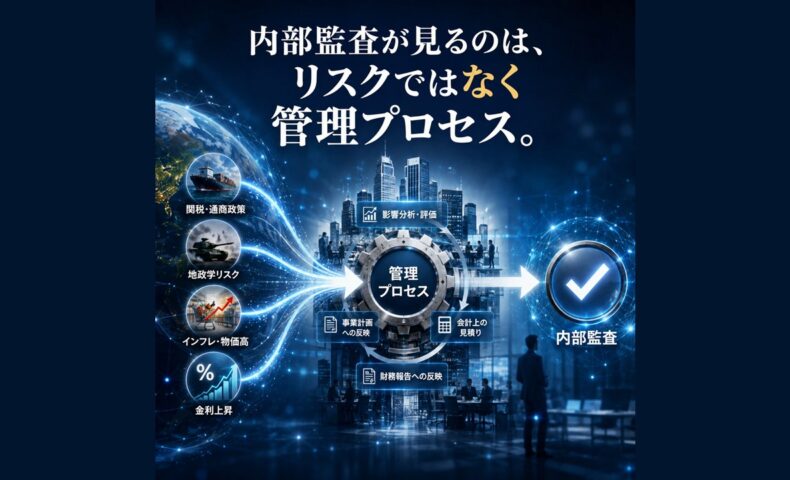
監査すべきなのは、関税や地政学リスクそのものではないからです。
これらは、企業が直接コントロールできる対象ではありません。内部監査が、将来の関税政策や国際情勢を予測し、その妥当性を評価するわけでもありません。内部監査が確認すべきなのは、外部環境の変化を企業がどのように把握し、自社への影響を分析し、経営判断や事業計画へ取り込み、その結果を財務報告へ反映しているかという管理プロセスです。
新興リスクそのものではなく、新興リスクに対応する管理プロセスを監査する。この違いを理解すると、内部監査の問いが変わります。「何のリスクを監査するか」ではなく、「外部環境の変化によって、どの管理プロセスが変わり、内部監査は何を確認すべきか」を考えられるようになるからです。
リスク名ではなく、「何を確認するか」まで説明できるようにする
関税・通商政策、地政学リスク、インフレ・物価高、金利上昇。
こうした新興リスクが重要であることは、多くの方が認識しているはずです。ニュースや経営会議資料、リスク管理部門からの情報を通じて、その存在を知ることもできます。
しかし、内部監査計画へ反映するには、その先へ進まなければなりません。
「関税リスクを考慮する」
「インフレへの対応を確認する」
そう記載するだけでは、具体的に何を監査するのかが定まりません。
どの事業活動や経営判断に影響するのか。会社にはどのような管理が必要なのか。内部監査は、その管理のどこを確認すべきなのか。ここまで整理して初めて、新興リスクを監査計画へ反映するかどうかを具体的に検討できます。
必要なのは、関税や地政学リスクについての知識を増やすことだけではありません。新たなリスクが現れたときに、
- なぜそのリスクを監査計画への反映候補とするのか
- どの管理プロセスを監査対象とするのか
- 内部監査として何を確認するのか
を整理し、経営や監査委員会へ説明できる状態です。
TOPIX100企業のKAMを前期比較して見えたもの
今回のセミナーで扱う事例は、一般的な新興リスクの解説書から選んだものではありません。
私は、2026年3月期のTOPIX100企業のKAM(監査上の主要な検討事項)を前期と比較し、当期に新たに現れた事項や、前期より具体化した事項を調べてきました。その中で注目したのが、次の外部環境の変化です。
- 関税・通商政策
- 中東情勢をはじめとする地政学リスク
- インフレ・物価高
- 金利上昇
2026年3月期のTOPIX100企業のKAMには、これらの変化が、減損、引当金、信用リスク評価などの財務報告上の論点へ結び付いた事例が見られます。
KAMは、企業の新興リスクを網羅的に示す資料ではありません。それでもKAMを用いるのは、外部環境の変化が、企業の事業活動、経営判断、事業計画、会計上の見積りを経て、重要な財務報告上の判断へ到達した痕跡が残されているからです。
当期のKAMを単独で読むだけでなく、前期と比較することで、「何が新たに生じたのか」「何が具体化したのか」が見えてきます。今回の4つのケースは、この前期比較の過程で見いだした事例を、内部監査の視点から再構成したものです。
2026年3月期KAMが示した変化を、監査計画へつなげる
新興リスクは、次々と入れ替わります。
2026年3月期のKAMには、関税・通商政策、中東情勢、インフレ・物価高、金利上昇といった外部環境の変化が、企業の重要な判断に具体的な影響を与えた事例が表れています。
これらのKAMが公表された今、問われるのは、事例を知識として蓄積することではありません。そこに現れた変化を、次の監査計画や期中の計画見直しへどうつなげるかです。
必要なのは、リスクごとの完成済みチェックリストではありません。どのような変化に直面しても、
- 何が変わったのか
- その変化はどのように企業へ影響するのか
- 企業は何を管理すべきなのか
- 内部監査は何を確認すべきなのか
を順序立てて考えるための型です。
内部監査計画を環境変化に応じて見直すためには、リスク情報の量を増やすだけでなく、リスク情報を監査の着眼点へ変換する力が必要です。
見えにくい壁は、「管理プロセスを飛ばしてしまうこと」
新興リスクを内部監査へつなげる際、思考を妨げる見えにくい壁があります。それは、リスク名から監査項目へ一足飛びに進もうとすることです。
たとえば、KAMに金利上昇が記載されていたとしても、金利の水準そのものを内部監査が評価するわけではありません。金利上昇が事業計画や割引率にどう反映されたのか。その前提はどの情報に基づいて設定されたのか。誰が検討し、どのようなレビューや承認を経て、資産評価や財務報告へ反映されたのか。内部監査が見るべき対象は、その一連の管理プロセスです。
この中間層を飛ばし、新興リスクをそのまま監査テーマへ置き換えると、監査の着眼点は抽象的なままになります。反対に、財務報告上の数値や専門的判断へ踏み込みすぎれば、経営者や専門部門の判断を内部監査が代行することにもなりかねません。
外部環境の変化と内部監査の間にある、財務報告への影響経路と管理プロセスを明らかにする。そこが、今回のセミナーの中心です。
新興リスクを監査へつなげる四段階フレーム
この検討を、次の四段階に整理しました。
① 変化を捉える
② 因果を考える
③ 管理を考える
④ 監査の着眼点を導く
前期比較から新興リスクを捉え、財務報告へ至る影響経路を整理し、その経路を支える管理プロセスを識別したうえで、内部監査の着眼点を導きます。
四段階の名称だけを知ることは難しくありません。難しいのは、実際のKAMを前にしたときです。
どの記載を「変化」と捉えるのか。リスクと財務報告との間を、どの粒度でつなぐのか。KAMに直接記載された事実と、合理的に補足した内容をどう区別するのか。外部監査人の監査手続ではなく、企業側の管理プロセスをどう導くのか。専門的判断を代行せず、内部監査の着眼点へどう変換するのか。
四段階を並べることと、根拠を保ちながら一つの事例へ適用することは同じではありません。そこで本セミナーでは、解説を聞くだけではなく、実際のKAMを使って段階的に考えていただきます。
四段階を通すと、監査の問いはこう変わる
例えば、「金利上昇を監査する」とだけ考えても、具体的な監査対象は定まりません。四段階を通すと、問いは次のように変わります。
- 市場金利の変化を、会社はどのように把握しているか。
- その変化を、事業計画、割引率、信用リスク評価などの前提へどのように反映しているか。
- その検討について、誰がレビューし、どのような承認を行っているか。
監査対象が「金利上昇」というリスク名から、情報把握、前提の設定、事業計画等への反映、レビュー・承認という管理プロセスへ変わります。四段階フレームが目指すのは、この問いの変化です。
4つのケースで、考える範囲を一段ずつ広げる
最初から四段階すべてを受講者に求めるわけではありません。ケースが進むごとに、自ら考える範囲を一段ずつ広げます。
第1ケース 関税・通商政策リスク
前期と当期のKAMを比較し、当期に新たに現れた事項から「変化を捉える」ことを実践します。
第2ケース 地政学リスク
変化を捉える作業を復習したうえで、中東情勢がどのような経路を通じて将来油価前提、事業計画、資産評価へ影響し得るのか、「因果を考える」ことに取り組みます。
第3ケース インフレ・物価高
前段階までの思考を踏まえ、物価上昇に関する前提を事業計画や企業価値評価へ適切に反映するために、どのような「管理」が必要なのかを考えます。
第4ケース 金利上昇
変化、因果、管理を一連の流れとして振り返り、最後に管理プロセスから「監査の着眼点を導く」ところまでを実践します。
4つの事例を紹介するための構成ではありません。ケースを重ねるたびに受講者が担う範囲を広げ、最終的に新興リスクから内部監査の着眼点までを一連の思考として経験するための構成です。
各ワークでは、生成AIにも同じ思考を実行させる
セミナータイトルには、《生成AI実践》と付けました。ただし、生成AIに監査計画を自動作成させる講座ではありません。各ワークでは、まず受講者自身が考え、その後、生成AIにも同じ思考プロセスを実行させます。
生成AIの役割は、四段階の思考をプロンプトとして実装し、同じ手順を反復できるようにすることです。各ワークでは、まず受講者自身が考え、その後、生成AIにも同じ四段階の思考を実行させます。
目的は、生成AIの回答をそのまま採用することではありません。自ら整理した影響経路や管理プロセスと生成AIの出力を照合し、論理の飛躍、検討の漏れ、KAMに記載された事実と補足した内容の混同を点検するためです。
さらに、四段階をプロンプトとして実装することで、セミナー後も別のKAMや新たな新興リスクについて、同じ手順を繰り返せるようにします。
受講者には、セミナー後の検討にも使えるよう、「内部監査の着眼点を導く 四段階AIプロンプト集」を提供します。これは、一つの回答を出させるためのプロンプトではありません。「変化」「因果」「管理」「監査の着眼点」という各段階の思考を、生成AIでも実行するための汎用プロンプトです。
持ち帰っていただきたいのは、4つの答えではない
関税、地政学、インフレ、金利上昇について、完成済みの監査チェックリストを持ち帰っていただくことが目的ではありません。各企業の事業、組織、管理体制が異なれば、必要な着眼点も変わります。
持ち帰っていただきたいのは、新たなリスク情報やKAMに接したとき、それを監査計画への反映候補として検討できる粒度まで整理する思考の型です。新興リスクの名前を監査計画へ書き加えるだけではなく、
- なぜこのリスクを取り上げるのか。
- どの管理プロセスを対象とするのか。
- 内部監査は何を確認するのか。
を説明できる状態を目指します。
このような方にご参加いただきたいセミナーです
- 新興リスクを監査計画に追加すべきか、判断根拠を整理したい方
- 経営や監査委員会に、新興リスクへの監査対応を具体的に説明したい方
- 抽象的なリスク名を、具体的な内部監査の着眼点へ落とし込みたい方
- KAMを内部監査のリスク評価や監査テーマの検討に活用したい方
- 生成AIを、答えの自動生成ではなく、内部監査の思考を実行・反復するために活用したい方
自社にKAMがあることは前提としていません。講師が選定したKAM事例をケース教材として用いるため、非上場企業の内部監査関係者にもご参加いただけます。
新しいセミナーとして開催します
《生成AI実践》新興リスクを内部監査へつなげる四段階フレーム
~4つのKAM事例から監査の着眼点を導く~
今回の講座は、過去に開催した「KAM×生成AIで進化する内部監査」セミナーの再演や改訂版ではありません。
過去の講座では、KAM事例から外部監査人の思考を読み取り、生成AIで分析を加速させることを中心に扱いました。今回の講座では、KAMに現れた新興リスクを、財務報告への影響経路と管理プロセスを介して、内部監査の着眼点へ変換する四段階フレームを中心に据えています。内容・構成を一新した新作です。
- 新興リスクを「知る」だけでなく、内部監査として何を確認すべきかまで具体化したい。
- 監査計画を環境変化に対応させるための、再現可能な思考の型を持ち帰りたい。
そのようにお考えの方と、4つのKAM事例を使って一緒に考えます。