- ホーム
- Accounting
Accounting
-
不正関連KAMは、監査を本当に透明にするのか――ISA 240改訂を追って考えたこと
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争総括記事▶ シリーズの入口へ 不正関連KAMが、いよい…
-
不正関連KAMは「ゼロ」から考えるのか――ISA 240と監基報240公開草案を読み比べる
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第6回/全6回▶ シリーズの入口へ 国際監査基…
-
「ゼロ件なら書け」は消えた――それでも「ゼロはrare」が残った理由
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第5回/全6回▶ シリーズの入口へ 2025年…
-
「監査報告書はもっと語れる」――投資家は不正について何を知りたかったのか
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第4回/全6回▶ シリーズの入口へ 前回は、2…
-
「最低一件」とは書いていない――なぜ監査法人はED-240に異議を唱えたのか
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第3回/全6回▶ シリーズの入口へ 2024年…
-
「不正関連KAMは少なくとも一つ」だったのか――独立した不正セクションから「ゼロはrare」へ
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第2回/全6回▶ シリーズの入口へ 2024年…
-
不正監査は、なぜ「監査報告」の問題になったのか――ISA 240改訂の出発点
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第1回/全6回▶ シリーズの入口へ 2026年…
-

研究報告第19号の廃止で問われる、学校法人監査の「重要性の指標」
2027年3月期(令和8年度)の私立学校監査では、重要性の基準値について、一度立ち止まって検討しておきたいことがあります。それは、「重要性の…
-
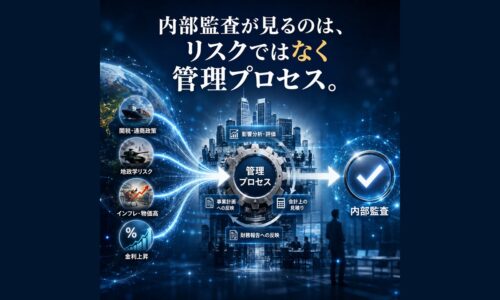
私は、「新興リスクを監査する」という言葉を使いません――2026年3月期TOPIX100企業のKAM…
私は、「関税を監査する」「地政学リスクを監査する」という言葉を使いません。監査すべきなのは、関税や地政学リスクそのものではないからです。…
-
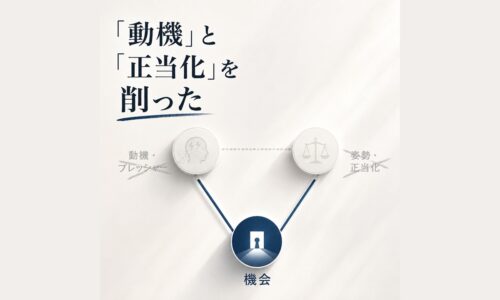
私は、会計不正セミナーから「動機」と「正当化」を削った
自分で作ったフレームワークなのに、自分の教え方が、それと一致していなかった。2026年7月30日、「会計不正リスクを構造で捉える内部監査実践…