- ホーム
- 過去の記事一覧
Accounting
-
不正監査は、なぜ「監査報告」の問題になったのか――ISA 240改訂の出発点
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第1回/全6回▶ シリーズの入口へ 2026年…
-
研究報告第19号の廃止で問われる、学校法人監査の「重要性の指標」
2027年3月期(令和8年度)の私立学校監査では、重要性の基準値について、一度立ち止まって検討しておきたいことがあります。それは、「重要性の…
-
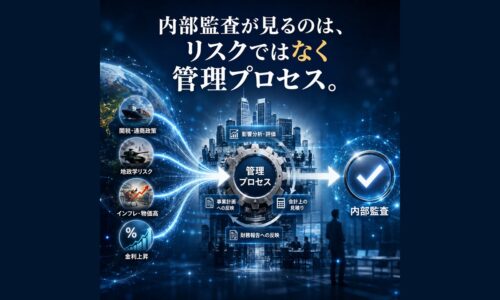
私は、「新興リスクを監査する」という言葉を使いません――2026年3月期TOPIX100企業のKAM…
私は、「関税を監査する」「地政学リスクを監査する」という言葉を使いません。監査すべきなのは、関税や地政学リスクそのものではないからです。…
-
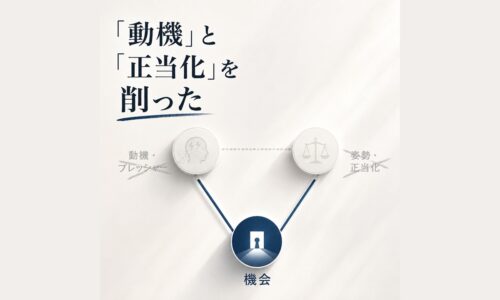
私は、会計不正セミナーから「動機」と「正当化」を削った
自分で作ったフレームワークなのに、自分の教え方が、それと一致していなかった。2026年7月30日、「会計不正リスクを構造で捉える内部監査実践…
-
【コラム】20年以上たっても残っている言葉
先日、20年以上前に一緒に仕事をした先輩会計士のことを、ふと思い出した。まるで哲学者のような雰囲気をまとった人だった。普段はとても温厚だった…
-
【コラム】数字の話を書いていたつもりだった──制度が生まれた時代と、残り続ける時代のあいだで
過去の記事を読み返すと、その頃の自分が見えてくる。ときには、自分でも気づいていなかった関心まで見えてくる。先日、ある会計上の取扱いについて考…
-
その一文が見つかるまで ―監査基準報告書560「後発事象」の改正案
昨日、2026年7月17日金曜日の夕方、監査基準報告書560「後発事象」の改正案が公表された。後発事象は、私が長く関わってきたテーマである。新しい公…
-
新リース会計基準──不動産リースが突きつける「計算の前にある問い」
新リース会計基準「判断構造」シリーズ総括記事▶ 「判断構造」シリーズの入口へ 会計基準だけでは、なぜ不動産リースに答えられな…
-
リース負債は、計上後も動く――全件精査ではなく、三つの問いから始める適用後管理
新リース会計基準「判断構造」シリーズ第12回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応では、どうし…
-
借地権で考えるから迷う——新リース会計基準で問われる「対価の対応関係」
新リース会計基準「判断構造」シリーズ第11回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…