- ホーム
- 過去の記事一覧
Accounting
-
リース負債は計算できた。では、使用権資産の中身を説明できますか――不動産リースで問われる保証金・敷金…
新リース会計基準「判断構造」シリーズ第10回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応では、リース…
-
追加借入利子率は、金利を探す前に設計する――全社IBRカーブとA4設計書で整える新リース実務
新リース会計基準「判断構造」シリーズ第09回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準への対応で、経理部門…
-
不動産リースの割引率はどう設計されているのか――FTSE100企業の開示に見る追加借入利子率の実務
新リース会計基準「判断構造」シリーズ第08回/全12回▶ 「判断構造」シリーズの入口へ リース負債の割引率は、前提で決まりま…
-
不正のトライアングルを、あえて三つとも追わない理由――会計不正リスクを「機会」に純化する内部監査実践…
他社の会計不正事例を読んだとき、内部監査は何をすべきでしょうか。「同じ手口が自社にもないか」を探す。多くの場合、まずそう考えます。し…
-
中東情勢関連の開示で、本当に問われること――『旬刊経理情報』に寄稿しました
中東情勢関連の開示で問われているのは、個別のリスク記載を整えることだけではありません。有価証券報告書全体として、企業の判断が一貫して読めるかどうかで…
-
割引率は、探しても見つからない――新リース会計基準における「仮想借入」の発想
新リース会計基準「判断構造」シリーズ第07回/全12回▶ 「判断構造」シリーズの入口へ 割引率は、探しても見つかるとは限りま…
-
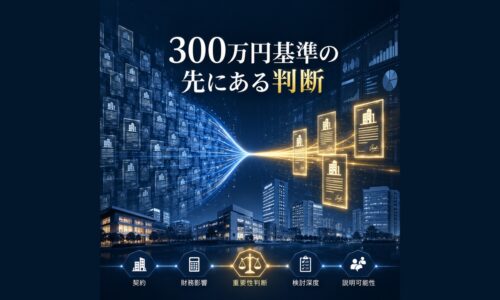
300万円基準を超えた不動産賃貸借は、すべて精査すべきか――新リース会計基準における重要性判断の設計…
新リース会計基準「判断構造」シリーズ第06回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…
-
300万円基準は、店舗賃貸借を絞り込めない──新リース対応で見落とされがちな重要性判断の本質
新リース会計基準「判断構造」シリーズ第05回/全12回▶ 「判断構造」シリーズの入口へ 新リース会計基準(企業会計基準第34…
-
リース期間は「契約書」だけでは決まらない――延長オプションの「合理的に確実」をどう判断するか
新リース会計基準「判断構造」シリーズ第04回/全12回▶ 「判断構造」シリーズの入口へ 延長オプションを行使することが「合理…
-
毎回再契約していても、なぜリース期間に含まれないのか――定期建物賃貸借における「延長オプション」と「…
新リース会計基準「判断構造」シリーズ第03回/全12回▶ 「判断構造」シリーズの入口へ 「毎回再契約しているのだから、実質的…