
- ホーム
- 過去の記事一覧
過去の記事一覧
-
「不正関連KAMは少なくとも一つ」だったのか――独立した不正セクションから「ゼロはrare」へ
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第2回/全6回▶ シリーズの入口へ 2024年…
-

気候関連事項は、当期の財務数値に入ったのか――105件の注記から問う、既存会計基準の実効性
2026年8月、Carbon Trackerは、米国証券取引委員会(SEC)が提案した気候関連開示規則の撤回に反対する意見書を提出しました。…
-
不正監査は、なぜ「監査報告」の問題になったのか――ISA 240改訂の出発点
不正リスクを監査報告書でどう語るのか――ISA 240改訂をめぐる論争シリーズ第1回/全6回▶ シリーズの入口へ 2026年…
-

【コラム】生成AIの時代に、それでも本を読む人に惹かれる理由
2019年11月、このブログに「本を読む人に惹かれる理由」という短いコラムを書いた。それから7年近く経つというのに、この記事には今でも検索か…
-

研究報告第19号の廃止で問われる、学校法人監査の「重要性の指標」
2027年3月期(令和8年度)の私立学校監査では、重要性の基準値について、一度立ち止まって検討しておきたいことがあります。それは、「重要性の…
-
IFRSサステナビリティ開示基準は、どう読むべきか――TIGスタッフ・ペーパーから見えた「開示目的」…
2026年7月、IFRS S1及びIFRS S2のTransition Implementation Group(TIG:移行支援グループ)において…
-
気候監査の次なる課題――ENEOSから見えた戦略・会計・監査のコネクティビティ
ENEOSで報告されていた、気候関連要因を会計上の見積りと結び付けたKAMが、2026年3月期の監査報告書には報告されませんでした。2025…
-
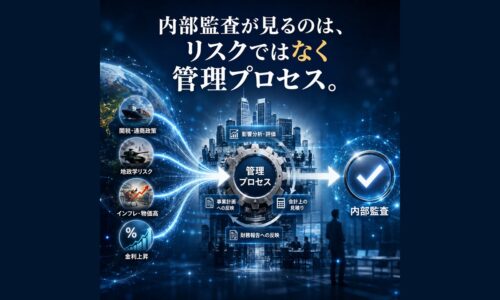
私は、「新興リスクを監査する」という言葉を使いません――2026年3月期TOPIX100企業のKAM…
私は、「関税を監査する」「地政学リスクを監査する」という言葉を使いません。監査すべきなのは、関税や地政学リスクそのものではないからです。…
-
SSBJ基準への準拠だけでは、なぜサステナビリティ対応を評価できないのか――コーポレートガバナンス・…
サステナビリティを巡る制度整備が急速に進む中、企業実務では「サステナビリティ対応」という言葉が広く使われるようになりました。しかし、その内実を丁寧に…
-
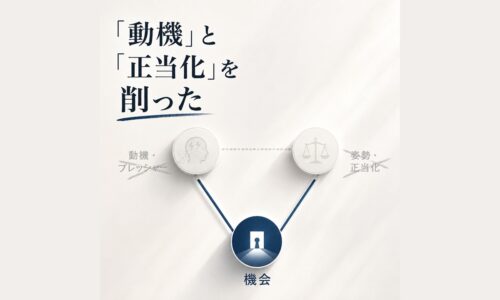
私は、会計不正セミナーから「動機」と「正当化」を削った
自分で作ったフレームワークなのに、自分の教え方が、それと一致していなかった。2026年7月30日、「会計不正リスクを構造で捉える内部監査実践…

経営者の想いを反映した「ダイアローグ・ディスクロージャー」に取り組み、財務報告の信頼性向上や投資家との対話強化を目指している。適正な財務諸表作成、内部統制、不正リスク対応に加え、サステナビリティやコーポレートガバナンスの開示支援にも注力。実務書籍も多数執筆し、企業開示の実務に貢献している。
-
2022.04.15
四半報廃止の狂想曲 -
2025.11.20
不確実さのただ中で核心をつかむ──IASB設例集「… -

2024.10.7
TISFDが描く未来:不平等解消に向けた次世代の報… -
2018.11.2
Can You Keep A Secret? -
2022.05.4
ホントに、消費税の会計方針を記載しなくても良いか -
2021.06.14
5社目のKAM強制適用事例のキー・オブ・キー仮定 -

2020.04.27
専門家がしっかりとしたコンテンツを作る方法
