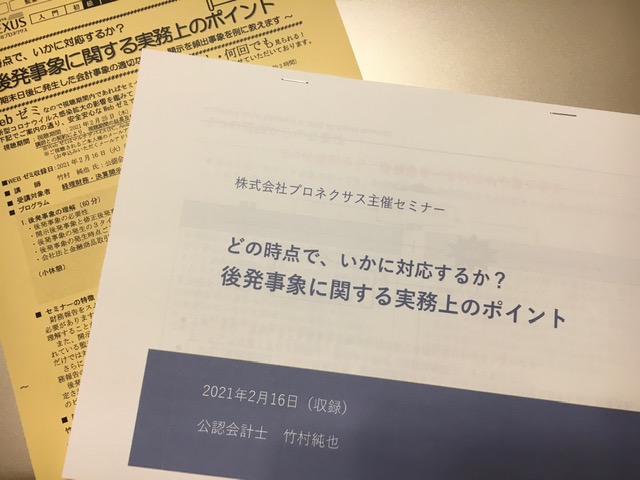
3時間、話しまくってきましたよ。それは、後発事象をテーマにしたセミナーのこと。
今日の2021年2月16日、主催者である株式会社プロネクサスさんで収録を行ってきました。先月のブログ記事「2度目の緊急事態宣言で、後発事象の対応はどうすべきか」で紹介したものです。
財務報告の専門家を名乗るボクとしては、後発事象は「財務報告の最後のピース」と表現してます。KAM(監査上の主要な検討事項)対応のスペシャリストというのも、目指すところは、財務報告の充実。すべては財務報告がキーなんです。
最も充実したセミナー
プロネクサスさんで後発事象のセミナー講師を務めるのは、2015年から数えて今回で8度目。今までの中で、見た目も内容も、もっとも充実したんじゃないでしょうか。
というのも、見た目は、独立してスライドの作りをゼロから組み立て直したため。フォントも色合いも、落ち着いた印象になりました。
また、内容は、2020年5月に、同じくプロネクサスさんで開催したセミナー「新型コロナウイルスの影響による後発事象を軸とした財務報告の検討」もかなり反映しました。これ、最初はどうするか、迷ったところ。
2020年11月初めで求められた決断
というのも、このセミナーの案内を作成したのが、2020年11月の初め。東京都からの営業時間短縮の要請が開始されたのが11月28日からであったため、まさか今日のセミナーを開催しているときに、2度目の緊急事態宣言が出ているとは予想もしていない頃。
ただ、2020年3月頃には、2021年の冬に感染が広がる話もあったことから、念のため、セミナー案内に、「ウィズ・コロナ時代の関連する後発事象」という文字も加えました。感染を心配する状況でなければ、参考資料として扱うこともできます。
その後、事態が変わってきたため、プロネクサスさんにセミナー資料を提出する期限までに、コロナ関連の説明もふんだんに盛り込みました。結果的に、このタイミングで行うセミナーとして相応しいものとなりました。
新型コロナウイルス関連の状況が理解を深める
新型コロナウイルスに関連した説明を加えたことで、思いもよらない効果もありました。これまでのセミナーで解説してきた内容に加えて、新型コロナウイルスに関連した状況についても取り扱うため、比較対象ができたのです。
たったひとつの視点ではなく、別の視点からの説明も行えたため、個々のポイントがより明確になったように感じました。もし、拙著『後発事象の実務』を大幅に改訂する機会があるなら、今回のセミナー内容を必ず反映させたいと思うほど。
そうそう、この本、あまりにも流通していないため、中古本で恐ろしいほど高額な値段がついています。その状況は、少し前のブログ記事「773.7%のプレミアムがついている書籍『後発事象の実務』」で紹介したとおり。心苦しいため、改訂して通常価格で手に入るようにしたいと願っています。
日本でも、後発事象に関する会計基準が新設されると良いのですが、すでにASBJでは一度、頓挫しているため、次の浮上はなかなか厳しいかも。この開発状況についても、セミナーで言及しました。
受講申込みが2ヶ月も前から
そんな後発事象セミナーは、こんな感じで3時間があっという間に過ぎました。以前は、実際に手を動かすワークショップ形式も取り入れていましたが、それがないため、ほぼノンストップ。
5分の休憩を2回入れただけ。リアル開催よりも休憩時間が短いため、その分、解説の時間が増えています。これは、受講された方にとっては、お得ともいえますね。
聞いたところによると、2020年12月中旬からセミナーに申し込まれた方がいらっしゃったとか。それに続き、12月の下旬にもいらっしゃったそうです。感謝しかありません。
特に会計基準が新設された訳でもないのに、2ヶ月も前から期待されていたのです。やっぱり、財務報告に真摯な姿勢の企業は、学ぶ意欲が高いですね。そんな期待に応えるべく、全力で取り組みました。
WEBで視聴できる期間
こんなご時世のため、プロネクサスさんのセミナーは、全面的にWEB配信に切り替わっています。新型コロナウイルスの前からWEB視聴もできましたが、社会全体としてWEBの画面越しにセミナーや研修を受けることがノーマルになりました。
特に収録したセミナーを視聴できる環境では受講する場所も時間も問わないため、視聴期間が残りわずかであっても申し込みがあるようです。そういう意味では、以前よりもセミナーを受講しやすくなっています。
今回の後発事象セミナーの視聴期間は、2021年2月15日から3月31日まで。まだ視聴できる期間が十分に残されていますが、何が起こるか、わかりません。時間的に余裕があるうちに受講されることをオススメします。
P.S.
2022年7月に、後発事象に関する決定版かつ完全版である『すぐに使える 後発事象の会計・開示実務』を発売しました。セミナーの参加を逃したときには、こちらをご活用ください。