2025年は、上場企業のサステナビリティ開示責任者・担当者にとって、制度が「整った年」ではなく、「判断が最も難しくなった年」でした。IFRS S2号の的を絞った修正案、SSBJ気候基準の正式化、そしてISSBによる導入支援の加速。制度は揃ったように見えながら、実務現場ではむしろ不確実性が増していきました。
- この開示設計は、来期も通用するのか
- 監査では、どこまで説明責任を求められるのか
- 投資家との対話で、どこまで踏み込むべきなのか
こうした問いに、基準の本文だけでは答えられない時代に本格的に入ったのが、2025年だったのです。だからこそ、2025年12月8日に開催した「2025年版・サステナビリティ開示アップデートセミナー」は、この複雑に絡み合った制度変更を一本の論理として整理し、「自社の開示判断に使える状態」へ引き上げることを目指しました。
三重構造で進んだIFRS S2号の修正
2025年4月、ISSBはIFRS S2号「気候関連開示」に関する的を絞った修正案を公表しました。温室効果ガス排出量の区分表示や産業分類の扱いといった、企業の実務に直結する論点が含まれていた点で、その影響は小さくありません。
特に注意を要したいのが、GICS(世界産業分類基準)の利用方法に関するIFRS S2号の要件の見直しです。現行規定を見直したはずの修正案が、それとは異なる形で最終化されようとしているからです。
- 現行のIFRS S2の規定
- 2025年4月に公表された的を絞った修正案
- 2025年9月の会議で示された暫定決定
この三層構造によって、何が変わるのか、何が変わらないのかが把握しにくくなっています。例えば、産業分類システムの選定方法は、これらの三層ですべて異なります。また、選択する産業分類システムの数は、暫定決定で変更されています。この整理を誤れば、開示設計が揺らぎます。
「導入支援」の名を借りた将来解釈
2025年11月には、ISSB移行支援グループによるスタッフ文書が公表されました。2024年のスタッフ文書がIFRS S2号修正の重要な起点の一つとなった経緯を踏まえれば、この資料の位置づけは決して軽いものではありません。
今回も十の実務論点について見解が示されています。例えば、連結財務諸表で消去される内部取引に起因するGHG排出量の取扱いが明確化されています。また、石炭輸送会社の設例により、スコープ3に含まれない間接排出や、GHGプロトコルの15カテゴリーでは捕捉されない活動に関する情報提供のあり方を説いています。
このように、形式上は「導入支援」ではあるものの、実態としては将来の基準解釈を先取りする、半ば公式のメッセージと捉えるべき性格を帯びています。
国内基準の緊張感
国内では、サステナビリティ基準委員会(SSBJ)が2025年3月に国内サステナビリティ開示基準を正式公表しました。しかしその直後、IFRS S2号修正の最終化が同年12月予定と示されたことで、事態は一変します。
SSBJは、次のように極めてタイトな日程での再見直しに入ることになりました。
- 2025年12月:気候基準の公開草案
- 2026年3月末:最終化
ただし、IFRS S2号の修正案の動向を的確に追うことで、SSBJによる気候基準の最終化の方向性が確実に理解できるようになります。
セミナー開催の背景
このように、国際基準は修正途上、ISSB導入支援は高度化、国内基準は再び見直し局面、という三重構造の中で、開示実務に携わる担当者は、極めて根源的な問いに直面していました。
「今、何を根拠に、開示設計を組み立てればいいのか」
この問いに、制度文書だけで答えを出すことは、すでに不可能な段階に入っていたのです。
セミナーで提供した価値
2025年12月8日の時点は、
- IFRS S2号修正の最終化直前
- SSBJ気候基準の公開草案直前
- BEES分野でTNFD提言の正式活用が決定直後
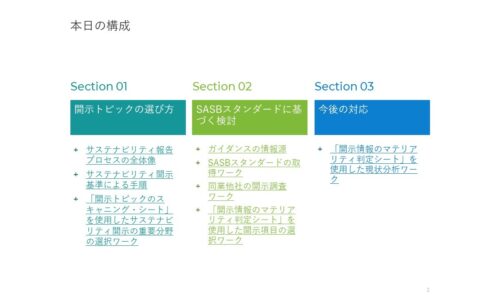
という、開示実務の前提条件が同時に揺れていた、極めて限定的なタイミングでした。本セミナーでは、サステナビリティ開示関係者に向けて、3時間にわたって次の内容をお届けしました。
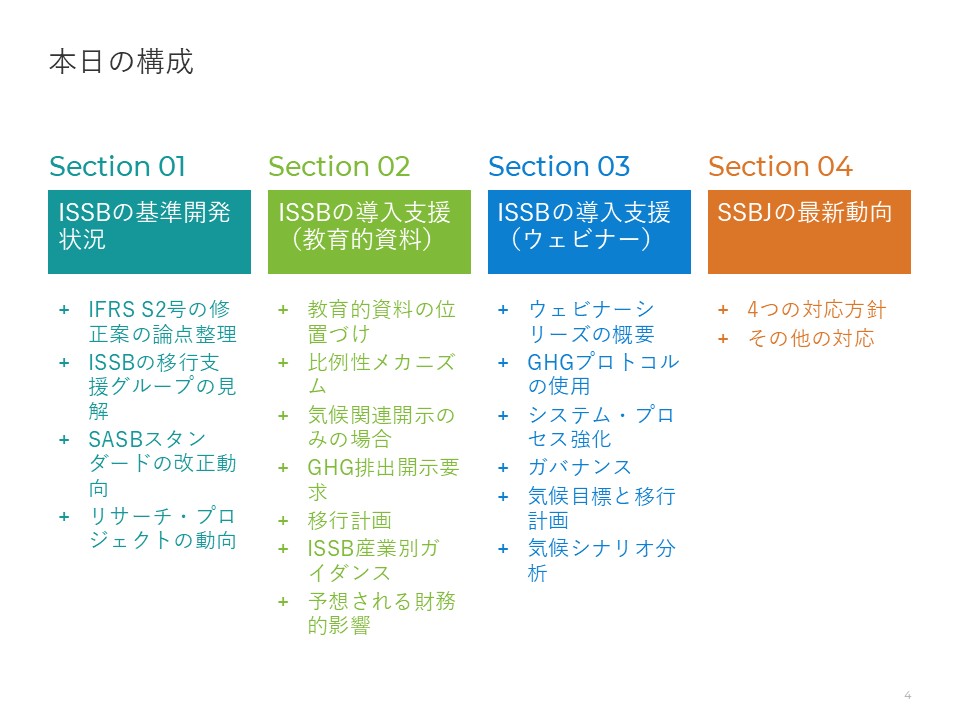
本セミナーが重視したのは、最新情報の単なる整理ではありません。
- なぜ、この修正が行われているのか
- なぜ、この論点が優先されているのか
- なぜ、導入支援が事実上の運用ルールになりつつあるのか
こうした制度の背後にある設計思想の流れを一本の論理として接続することを最大の目的としました。目指したのは、「知る」から「自社の開示判断に使える」状態への引き上げです。
受講者の声が持つ意味
本セミナー終了後に寄せられた感想は、次の一言でした。
「大変わかりやすかった」
この言葉は決して派手ではありません。しかし、制度・導入支援・国内基準が同時に揺れ続けた2025年という一年において、「わかりにくさが極限まで高まった状況を、実務判断に使える状態まで引き戻す」というセミナーの目的は、受講者の声を通じて達成できたと考えています。
セミナーで扱った論点は、現在も継続して解説しています
本セミナーで扱ったISSB導入支援やIFRS S2、SSBJをめぐる実務論点の一部は、サブスク限定コンテンツ「サステナビリティ開示の最前線」でも、過去記事としてすでに解説しています。
また、今後の国際基準・国内基準の進展についても、毎週、実務判断に直結する視点からコンテンツを更新しています。
次回セミナーの開催を待つ間も、現在進行形の開示実務を構造的に把握する場として、記事一覧をご覧ください。