- ホーム
- 過去の記事一覧
過去の記事一覧
-

TNFDアーリーアダプターを数以外で分析してみると
2024年1月16日、自然関連財務情報開示タスクフォース(TNFD)から、新しいリリースがありました。それは、320社の組織が、2023年9月に公表されたTN…
-
不正調査報告書から対応に直結させるA4一枚まとめ術
会計不正――それは、誰もが望まない事態です。そのため、その発生を防止する、または、迅速に発見できる社内体制を整えることが求められます。この際、会計不正…
-
リスク管理の情報源として活用したい「グローバルリスク報告書」
サステナビリティに関する対応や開示をより的確に行うためには、関連するリスクを適切に識別する必要があります。もちろん、企業は中長期経営計画を策定するため…
-
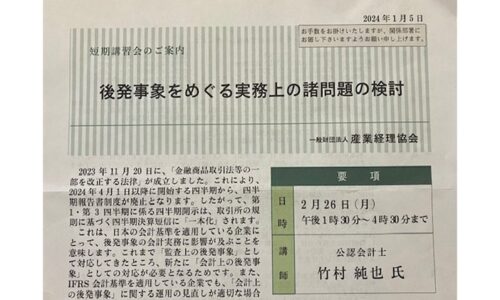
「時点」にこだわった後発事象の解説で、新しい四半期開示に備える
2024年になりました。今年の開示制度の大きなトピックに、四半期開示制度の見直しが挙げられます。2024年4月1日以降に開始する四半期から、従来の四半期報告書…
-
SSBJはSASBスタンダードをこう見ている
SSBJの審議は、極めて健全ですね。第28回SSBJにおける審議「『サステナビリティ開示基準の適用』の文案」の動画を見ていると、そう思わずにはいられません。…
-
一体、何がSSBJ基準の「結論の背景」に書き込まれるのか
少しずつ、SSBJによるサステナビリティ開示基準の概要が見えてきましたね。2023年12月25日に開催された第28回のSSBJで、一部持ち越した論点は…
-
2023年12月リリースの、S2基準の教育的資料
2023年12月14日に、ISSBのウェブサイトに、ISSB基準の適用を支援するリソースが新たにリリースされましたね。ひとつが、SASBスタンダードの…
-
ライフワークだよ、後発事象は
「ライフワーク」という言葉がありますね。これは、生涯をかけた仕事や活動を指します。昨日の2023年12月20日に収録していたセミナーで、つくづく、この言葉を実…
-
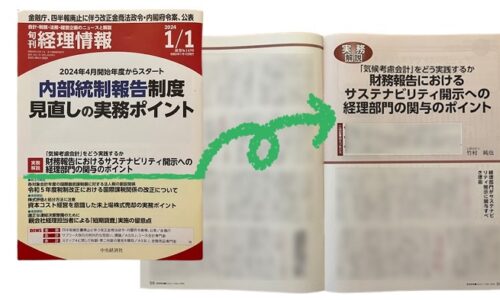
寄稿「財務報告におけるサステナビリティ開示への経理部門の関与のポイント」
「サステナビリティ開示は、将来の記述情報だけではなく、今の財務諸表にも影響を及ぼす問題だ」この言葉は、先日、ある会計士に向けて発したものです。サステナ…
-
ガイダンスの情報源のSSBJ審議からみた、ISSB基準の構造的な問題
サステナビリティ開示に関するガイダンスの情報源について、ここまで議論になるとは驚きです。2023年12月11日に開催された第27回SSBJの審議は、な…

経営者の想いを反映した「ダイアローグ・ディスクロージャー」に取り組み、財務報告の信頼性向上や投資家との対話強化を目指している。適正な財務諸表作成、内部統制、不正リスク対応に加え、サステナビリティやコーポレートガバナンスの開示支援にも注力。実務書籍も多数執筆し、企業開示の実務に貢献している。
-
2022.07.22
世界に誇りたい「会計事象と後発事象との関係マトリッ… -
2022.03.7
KAMでピンと来ない、あの論点 -
2020.11.5
収益認識の新基準の読みにくさを攻略する方法 -

2020.08.12
財務報告の流儀 Vol.023 三谷産業、あずさ -
2021.07.18
愛に溢れた『統合報告の保証業務における「主要な検討… -

2023.06.2
サイバーセキュリティを有報のサステナビリティ開示と… -
2022.07.6
『「のれんの減損」の実務プロセス』の第1章を語る